
Visualizzazione post con etichetta compro. Mostra tutti i post
Visualizzazione post con etichetta compro. Mostra tutti i post
martedì 1 ottobre 2019
lunedì 30 luglio 2018
Mercato immobili di prestigio, un segmento sempre più top.
I valori immobiliari delle soluzioni di prestigio tengono e, alla luce della ripresa generale del mercato, potrebbero dare ulteriori segnali positivi, come sta già accadendo a Milano. Questo tipo di soluzioni interessa un target con ottima disponibilità di spesa ed esigenze ben definite, talvolta poco negoziabili. La location è fondamentale al fine di determinarne il prestigio così come le caratteristiche accessorie ed intrinseche dello stesso. La metratura deve essere innanzitutto molto ampia, anche sopra i 200 mq, la presenza di un terrazzo o di spazi esterni è essenziale così come la dotazione come minimo di 2 box. Un nuovo fenomeno che abbiamo riscontrato riguarda il numero di camere da letto, spesso a partire da 4 perché una di esse è destinata al personale o agli ospiti. Elementi che aggiungono “allure” alle tipologie top sono la privacy ed avanzati sistemi di sicurezza. Aspetti curati nei minimi particolari soprattutto nelle nuove costruzioni per le quali si considera oltre al contesto, le tecnologie all’avanguardia, la classe energetica e gli spazi dedicati al relax e al benessere come fitness room.

Milano
In una parola Brera. E’ infatti tra le zone top di Milano in cui soprattutto le famiglie desiderano acquistare la prima che rispetti i canoni di pregio. Ci si orientata verso il trilocale in contesti d’epoca, a partire da 150 mq e possibilmente con terrazzo. Sempre molto ricercate via Moscova, corso Garibaldi, via Varese, via Volta e via San Marco dove si registrano valori medi di 6000 € al mq per immobili da ristrutturare, 7000-8000 € al mq in ottimo stato e punte di 10000-12000€ al mq per le soluzioni nuove. Mercato esclusivo anche quello che si sviluppa nel tratto che va da Crocetta a Missori dove si possono raggiungere top prices di 8000 € al mq in piazza della Guastalla e una media di 6000-7000 € al mq in piazza Mondadori, via Quadronno, via Vigoni.
Le tipologie signorili di HabitariaCorsoGaribaldi95, nuovo intervento de La Ducale Spa, società di sviluppo immobiliare del Gruppo Tecnocasa, vanno da 11.000 a 13.000 € al mq. Si tratta di un’offerta qualitativamente decisamente elevata dal punto di vista artistico/architettonico, delle finiture, della sicurezza con vigilanza h24 e del confort con esclusiva palestra condominiale.
L’usato signorile della zona quota intorno ai 9.000 € al mq. Gli acquirenti sono prevalentemente famiglie italiane, che vivono già nel quartiere e che fanno un acquisto migliorativo, alla ricerca di tranquillità con affacci interni non su strada, spazi esterni vivibili e naturalmente le metrature generose (a partire da 250 mq).
Firenze
In zona Centro-Santa Croce le case signorili sono presenti in piazza d’Azeglio: appartamenti di ampie metrature e soffitti alti. Sul Lungarno i valori sono di 5500 € al mq per soluzioni con vista e di 4000 € al mq per quelli senza affaccio. Le antiche abitazioni che si trovano in pieno Centro storico a ridosso del Duomo, in piazza Repubblica e in piazza della Signoria, sono caratterizzate da soffitti alti, dimensioni generose, statue ed affreschi: si tratta di palazzi nobiliari che appartenevano (oppure appartengono) alle famiglie storiche fiorentine: in alcuni casi si toccano top prices di 10 mila €, cifra con la quale si possono acquistare attici signorili ristrutturati e dotati di ascensore. Signorili le unità che sorgono in corso Italia (appartamenti decorati con affreschi, travi a vista e altro) nella zona di Santa Maria Novella. I valori per un immobile ristrutturato sono di circa 5000 € al mq.
Roma
Nel centro di Roma la domanda di immobili di lusso si orienta su tagli molto ampi (oltre i 200 mq), posizionati ai piani alti, con terrazzo, possibilmente panoramici ed inseriti in contesti condominiali di particolare prestigio. Le zone che si prestano maggiormente a questo tipo di acquisti sono piazza del Popolo, via del Babuino e piazza di Spagna dove si richiedono soluzioni di qualità in assenza della quale le trattative si chiudono a prezzi leggermente più contenuti. In piazza del Popolo e in via del Babuino le quotazioni medie sono di 8000-9000 € al mq, mentre ai piani alti in piazza di Spagna si registrano punte di 15 mila € al mq. Nelle altre zone del centro i prezzi scendono mediamente a 5000-6000 € al mq per raggiungere valori di 7000-8000 € al mq per quelle posizionate in via Veneto, Fontana di Trevi e piazza Navona. Intorno al Pantheon e nel Ghetto Ebraico non si superano gli 8000 € al mq per soluzioni da ristrutturare con top prices di 10 mila € al mq per abitazioni in buono stato. Le strade maggiormente apprezzate sono via Cassiodoro, via Tacito e piazza Cavour che presentano palazzi di stile umbertino con quotazioni di 6000-7000 € al mq da ristrutturare.
Nella zona Prati-Cola di Rienzo-Borgo Pio tiene la domanda di appartamenti prestigiosi, di almeno 120 mq e inseriti in palazzi signorili, per una spesa in genere inferiore al milione di euro. Queste soluzioni si concentrano nelle zone di via dei Gracchi e via Orsini, nelle vicinanze del Lungotevere. Si tratta prevalentemente di tipologie in stile umbertino dei primi anni del Novecento: nella prima zona la media dei valori oscilla tra 700 e 800 mila €, ma tipologie ben ristrutturate e inserite ai piani alti possono raggiungere 900-950 mila €, mentre nella seconda le quotazioni possono superare tranquillamente i 10 mila € al mq.
Nella zona di San Pietro-Gregorio VII sul segmento elevato si realizzano pochi scambi a causa della bassa offerta di tali immobili oggetto spesso di un mercato interno concentrato prevalentemente in via Piccolomini e nei pressi di Monteverde Vecchio (vie Dandolo, XXX Aprile, Calandrelli, Filippo Casini). Qui ci sono villini d’epoca in stile Liberty dei primi anni del Novecento, che raggiungono 7000-8000 € al mq in via Piccolomini e nell’area di via Filippo Casini-via Calandrelli, mentre nelle restanti strade i valori scendono a 6000-6500 € al mq, salvo punte di 9000 € al mq per le rarissime tipologie di piccole dimensioni prestigiose e rifinite. La domanda arriva quasi esclusivamente da professionisti alla ricerca di appartamenti di almeno 120 mq con terrazzo abitabile e a un piano alto per godere della vista collinare e sulla città, a fronte di una disponibilità di spesa che non di rado supera il milione di euro.
Variazioni percentuali della tipologia immobiliare “signorile nuovo” – Fonte: Ufficio Studi Gruppo Tecnocasa
| I sem 2010 | II sem 2010 | I sem 2011 | II sem 2011 | I sem 2012 | II sem 2012 | I sem 2013 | II sem 2013 | I sem 2014 | II sem 2014 | I sem 2015 | II sem 2015 | I sem 2016 | II sem 2016 | I sem 2017 | II sem 2017 | |
| Milano | -1,4 | +0,3 | -1,3 | -1,2 | -5,0 | -3,6 | -3,5 | +0,9 | -0,1 | -1,3 | -0,8 | +0,8 | 1,1 | +1,7 | +2,0 | +2,7 |
| Roma | -2,5 | +3,9 | 0 | +0,5 | -4,3 | -2,6 | -3,7 | -2,1 | -0,5 | -2,0 | +0,2 | -0,4 | -1,8 | -0,2 | -1,2 | -1,4 |
| Firenze | 0 | 0 | Nd | Nd | Nd | Nd | -0,5 | -3,1 | -1,0 | 0,1 | 0 | 2,2 | 3,1 | 3,0 | 0 | +5,8 |
Fonte: Ufficio Studi Gruppo Tecnocasa
venerdì 23 febbraio 2018
Immobiliare, Banca d’Italia: migliora la domanda ma prezzi ancora inchiodati

Secondo i risultati dell’indagine congiunturale sul mercato delle abitazioni in Italia condotta dal 2 al 31 gennaio 2018 presso 1.530 agenzie immobiliari, nel quarto trimestre del 2017 la quota di operatori che segnalano pressioni al ribasso sulle quotazioni degli immobili è tornata ad aumentare. Nel confronto con la precedente rilevazione, tuttavia, si sono rafforzati i segnali di miglioramento della domanda: il numero di agenzie che hanno intermediato almeno un immobile è aumentato e le giacenze degli incarichi a vendere sono diminuite.
I finanziamenti tramite mutui ipotecari hanno continuato a coprire una quota assai ampia delle compravendite, intorno all’80 per cento. Anche il rapporto fra prestito e valore dell’immobile è rimasto su valori elevati, superiori al 70 per cento. La quota di agenti immobiliari che ascrivono alle difficoltà di ottenere un mutuo la causa della cessazione degli incarichi a vendere è scesa sul livello minimo dall’avvio del sondaggio nel 2009.
Le attese degli operatori sulle prospettive del mercato degli immobili sono rimaste favorevoli, su un orizzonte sia di breve sia di medio termine.


venerdì 9 febbraio 2018
Flussi migratori nelle grandi città

L’Ufficio Studi del Gruppo Tecnocasa ha analizzato le compravendite realizzate attraverso le agenzie affiliate Tecnocasa e Tecnorete nelle grandi città italiane nel primo semestre del 2017 per comprendere meglio quali siano stati gli spostamenti sul territorio da parte degli acquirenti. Per ogni grande città infatti si è calcolata la percentuale di acquirenti già residenti in città, la percentuale di persone che hanno comprato in città arrivando dall’hinterland e la percentuale di acquirenti in arrivo da altre province italiane.
L’analisi ha messo in evidenza che Firenze, Verona e Milano sono le città italiane con le percentuali più alte di acquisti da parte di persone in arrivo da altre province. In particolare a Firenze si registra il 75,4% di compravendite da parte di residenti, il 12,3% di acquisti da parte di persone in arrivo dalle diverse province italiane e il 12,3% di persone in arrivo dall’hinterland. A Verona si segnala che il 73,7% degli acquisti è stato concluso da residenti, l’11,8% da parte di persone residenti in altre province ed il 14,5% delle compravendite ha riguardato acquirenti in arrivo dall’hinterland della città. Anche Milano evidenzia alte percentuali di compratori in arrivo da fuori città: l’82,7% delle compravendite riguarda persone già residenti nel capoluogo, il 10,2% degli acquisti è stato concluso da acquirenti in arrivo da altre province e il 7,1% da persone in arrivo dall’hinterland. Seguono Bari, Bologna e Roma che segnalano percentuali molto simili tra loro per quanto riguarda le compravendite da parte di acquirenti in arrivo da altre province, e cioè rispettivamente 9,6%, 9,3% e 8,6%.
Palermo, Genova, Napoli e Torino sono invece le città che segnalano la percentuale più bassa di acquisti da parte di persone in arrivo da altre province e cioè rispettivamente il 3,5%, il 4,7%, il 5,6% ed il 6,4% sul totale delle compravendite.
Rispetto allo scorso semestre, la seconda parte del 2016, le città con le percentuali più alte di acquirenti in arrivo da altre province si confermano Firenze, Milano e Verona. Anche i fanalini di coda sono rimasti sostanzialmente invariati con Napoli, Palermo e Genova che, nel semestre scorso, avevano segnalato le percentuali più basse.
Fonte: Ufficio Studi Gruppo Tecnocasa
sabato 3 febbraio 2018
Periodici Gruppo Tecnocasa. Responsabilità e sostenibilità

La tematica della sostenibilità, – afferma Alessandro Caglieris, Amministratore di Tecnomedia Srl – oggi attualissima, è da sempre alla base della cultura del Gruppo Tecnocasa ed è un paradigma sul quale vengono basate l’evoluzione e lo sviluppo di tutto il nostro sistema. La responsabilità della nostra azienda è dunque imprescindibile dalla responsabilità del fare e dell’agire e anche nell’ambito ambientale vi è una grande attenzione posta in questa ottica. Pensiamo ad esempio ai Periodici cartacei che ospitano le proposte immobiliari del comparto residenziale Tecnocasa : sono 130 le edizioni mensili e ogni mese vengono stampate 8.500.000 copie per una tiratura annuale di oltre 100 milioni di copie. Il Gruppo Tecnocasa acquista la carta per la stampa dei nostri periodici presso una cartiera che si impegna nella tutela e salvaguardia delle foreste primarie. La carta che viene utilizzata proviene da foreste della Finlandia, dove la cartiera ha in corso vari progetti finalizzati a migliorare la biodiversità nelle foreste di sua proprietà e basati sul taglio selettivo, per permettere il consolidamento di un habitat di crescita accogliente per le piante.
Rivista
Fonte: Gruppo Tecnocasa
lunedì 22 gennaio 2018
Le famiglie italiane comprano il trilocale

Un’analisi delle compravendite realizzate attraverso le agenzie del Gruppo Tecnocasa sul territorio nazionale nel primo semestre del 2017 ha rilevato che il 71,3% degli scambi sono stati effettuati da coppie e coppie con figli. Il dato risulta lievemente più basso rispetto al secondo semestre del 2016 quando si attestava al 72,4%.
Nella prima parte del 2017 il trilocale è stata la tipologia più acquistata da coppie e coppie con figli con il 35,5% delle preferenze, a seguire il 4 locali con il 20,4% e ville, villette e case che nel complesso raggiungono il 20,0% delle compravendite. In questo caso non si segnalano particolari variazioni di trend rispetto al secondo semestre del 2016.
Nella prima parte del 2017 il trilocale è stata la tipologia più acquistata da coppie e coppie con figli con il 35,5% delle preferenze, a seguire il 4 locali con il 20,4% e ville, villette e case che nel complesso raggiungono il 20,0% delle compravendite. In questo caso non si segnalano particolari variazioni di trend rispetto al secondo semestre del 2016.

Prevale l’acquisto dell’abitazione principale (75,0%), seguito dalla casa ad uso investimento (18,5%) e poi dalla casa vacanza (6,5%). Rispetto al secondo semestre del 2016 si registra una lieve diminuzione delle percentuali di acquisti per investimento e di case vacanza che si attestavano rispettivamente al 19,5% e al 7,8%.
Fonte: Ufficio Studi Gruppo Tecnocasa
venerdì 5 gennaio 2018
martedì 5 dicembre 2017
venerdì 24 novembre 2017
Tari: ecco come va calcolata la parte variabile della tariffa

Arrivano i chiarimenti sull’applicazione della tassa sui rifiuti (Tari) relativa alle utenze domestiche. Con la circolare n. 1/DF del 20 novembre 2017, il dipartimento delle Finanze del Mef fornisce, in particolare, chiarimenti sul calcolo della parte variabile della stessa.
La questione, sollevata in sede di interrogazione parlamentare, attiene al dubbio circa il se la quota variabile della Tari debba essere calcolata una sola volta anche nel caso in cui la superficie di riferimento dell’utenza domestica comprenda quella delle pertinenze dell’abitazione.
Il dubbio è sorto poiché è risultato che le amministrazioni locali in alcune circostanze hanno calcolato l’importo della tassa considerando la quota variabile in relazione sia all’abitazione sia alle pertinenze. Attraverso questa modalità di calcolo la somma dovuta risulta molto più elevata rispetto a quella che emergerebbe computando la quota variabile una volta sola rispetto alla superficie totale.
Determinazione della tariffa: la normativa di riferimento
La tariffa della Tari è articolata nelle fasce di utenza domestica e non domestica e i criteri per la sua determinazione sono dettati dall’apposito regolamento adottato con il Dpr 158/1999, in base al quale essa è composta da:
- parte fissa - determinata in relazione alle componenti essenziali del costo del servizio
- parte variabile - rapportata alle quantità di rifiuti conferiti.
- la parte fissa è determinata in base alla superficie e alla composizione del nucleo familiare
- la parte variabile è rapportata alla quantità di rifiuti indifferenziati e differenziati specificata per kg, prodotta da ciascuna utenza (tuttavia, nel caso di impossibilità di misurazione dei rifiuti per singola utenza, è previsto che essa venga determinata applicando uno specifico coefficiente di adattamento).
Nella circolare 1/DF viene innanzitutto sottolineato che, in analogia con i principi stabiliti per la Tares (tributo comunale sui rifiuti e sui servizi), per il calcolo della tariffa della Tari la nozione di utenza domestica “deve intendersi comprensiva sia delle superfici adibite a civile abitazione sia delle relative pertinenze”.
Ciò posto, la circolare evidenzia che:
- la quota fissa di ciascuna utenza domestica deve essere calcolata moltiplicando la superficie dell’alloggio sommata a quella delle relative pertinenze per la tariffa unitaria corrispondente al numero degli occupanti dell’utenza stessa
- la quota variabile è costituita da un valore assoluto, vale a dire da un importo rapportato al numero degli occupanti che non va moltiplicato per i metri quadrati dell’utenza e va sommato come tale alla parte fissa.
Un metodo di calcolo che prevede di sommare tante volte la quota variabile quante sono le pertinenze non ha alcun fondamento normativo e determina un aumento ingiustificato dell’importo della Tari.
Il rimborso
Definito il metodo corretto per il calcolo, la circolare precisa che i contribuenti che riscontrano conteggi errati da parte dei comuni (o dei gestori del servizio rifiuti) possono chiedere il rimborso degli importi indebitamente pagati. Il rimborso, peraltro, è ammissibile solo per gli anni a partire dal 2014 (anno in cui la Tari fu istituita); di conseguenza, non è ammesso per la tassa per lo smaltimento dei rifiuti solidi urbani (Tarsu).
Inoltre, chiarisce la circolare, non si può presentare istanza di rimborso se i comuni, che hanno realizzato sistemi di misurazione puntuale della quantità di rifiuti conferiti al servizio pubblico, hanno introdotto, in luogo della Tari, una tariffa avente natura corrispettiva.
L’istanza di rimborso deve essere presentata entro il termine di cinque anni dal giorno del versamento e deve contenere:
- tutti i dati necessari a identificare il contribuente
- l’importo versato
- l’importo di cui si chiede il rimborso
- i dati identificativi della pertinenza che è stata computata erroneamente nel calcolo.
giovedì 23 novembre 2017
Registrazione e trascrizione del preliminare

Il contratto preliminare deve obbligatoriamente essere registrato entro 20 giorni dalla sua conclusione presso l’Agenzia delle Entrate.
Si paga l’imposta di registro in misura fissa di euro 200 e l’imposta di bollo (16 euro ogni 4 facciate e comunque ogni 100 righe).
Se viene pagata una somma a titolo di caparra confirmatoria, si versa lo 0,50% e, su eventuali acconti previsti, il 3%.
In questi due casi, l’imposta pagata sarà poi detratta da quella prevista per il contratto definitivo in sede di rogito notarile.
La trascrizione del contratto preliminare è obbligatoriamente prevista solo per i contratti preliminari redatti per atto pubblico o per scrittura privata autenticata.
A tale adempimento provvede il Notaio incaricato della stipula.
In tal modo, eventuali vendite dello stesso immobile o la costituzione di altri diritti a favore di terze persone, non pregiudicheranno i diritti del compratore.
Perché si verifichi tale effetto “prenotativo” è necessario che il contratto definitivo sia trascritto entro un anno dalla data convenuta dalle parti per la conclusione del atto definitivo e, comunque, entro tre anni dalla trascrizione del preliminare.
martedì 21 novembre 2017
Nelle grandi città il mattone rende il 4,9%

L’analisi dei rendimenti delle abitazioni nelle principali città italiane ci dice che il rendimento annuo lordo nelle grandi città si è attestato intorno al 4,9%, in lieve crescita.
L’Ufficio Studi Gruppo Tecnocasa ha messo a confronto le dinamiche di crescita dei prezzi degli immobili, dei canoni di locazione e dei rendimenti, nel periodo che va dal 2008 al I semestre 2017.
L’analisi è stata effettuata nelle grandi città italiane. La curva dei prezzi è stata calcolata facendo riferimento alle variazioni degli immobili per quanto riguarda il compravenduto della tipologia “medio usato” (immobili con caratteristiche e finiture non di particolare pregio ma neppure economiche e con più di 10 anni di età).
L’andamento delle variazioni dei canoni di locazione nel tempo è stato elaborato sul bilocale.
Tra le grandi città quelle che hanno il rendimento annuo lordo da locazione più elevato sono Verona (5,9%) e Palermo (5,5%).

Fonte: Ufficio Studi Gruppo Tecnocasa
Nota: il rendimento annuo lordo di un immobile in locazione è il rapporto tra i canoni di locazione annui (cioè la somma delle 12 mensilità) e il capitale investito per l’acquisto dell’immobile.

mercoledì 15 novembre 2017
Compravendite da parte di pensionati nel I semestre 2017, Il 26,8% degli acquisti riguarda l’investimento.
L’analisi delle compravendite realizzate attraverso le agenzie affiliate Tecnocasa e Tecnorete sul territorio nazionale nel primo semestre del 2017 evidenzia che l’8,5% degli acquisti è stato effettuato da soggetti in pensione. Rispetto ad un anno fa (primo semestre 2016) si registra una lieve diminuzione della percentuale di acquisto da parte di pensionati, si passa infatti dal 9,4% all’8,5% attuale.
I pensionati nel 62,5% dei casi hanno comprato l’abitazione principale, nel 26,8% dei casi hanno comprato per investimento ed infine il 10,7% degli acquisti ha riguardato la casa vacanza. Rispetto ad un anno fa diminuisce leggermente la percentuale di acquisti di casa vacanza (-1,8%), mentre resta sostanzialmente stabile la componente di acquisti per investimento (-0,7%).

Restando su questo target di acquirenti si è constatato che solo il 9,1% degli acquisti è stato effettuato con l’ausilio di un mutuo, mentre il 90,9% della compravendite è avvenuto senza l’intervento da parte di istituti di credito.
Le richieste dei pensionati si sono concentrate maggiormente sui trilocali (38,8%), seguiti dai bilocali (27,8%) e dai quattro locali (13,6%); ville, villette, rustici, case indipendenti e semindipendenti compongono insieme il 12,9% degli acquisti.
Il 66,3% dei pensionati che ha acquistato attraverso le agenzie del Gruppo Tecnocasa è coniugato o è comunque una coppia, il 19,5% è celibe/nubile, l’11,4% è vedovo e il 2,8% è separato/divorziato.
Spostando l’attenzione sui venditori risulta che il 27,3% di coloro che hanno venduto casa nel primo semestre del 2017 è un soggetto in pensione. Il 65,0% dei pensionati ha venduto per reperire liquidità, il 21,5% per migliorare la qualità abitativa ed il 13,5% per trasferirsi in un altro quartiere o in un’altra città.

lunedì 13 novembre 2017
Locazioni : Canoni in rialzo, in testa i monolocali con +2%


Nel primo semestre del 2017 i canoni di locazione delle grandi città sono in aumento: +2% per i monolocali, +1,2 per i bilocali e +1,1% per i trilocali. Su tutte le tipologie, per la prima volta, si vede un segnale positivo, attribuibile prevalentemente ad una diminuzione dell’offerta e ad una migliore qualità della stessa. Abbastanza invariata la distribuzione della motivazione della ricerca della casa in affitto: il 60% cerca la casa principale, il 36,6% lo fa per motivi legati al lavoro e il 3,4% per motivi legati allo studio. In lieve aumento la componente lavorativa. Quello che è cambiato sensibilmente col tempo è l’utilizzo del canone concordato che si è attestato intorno al 28,1%, trovando sempre più consensi tra proprietari ed inquilini.
Anche in questo semestre tra coloro che alimentano la domanda di immobili in affitto si registrano numerosi casi di persone che non riescono ad accedere al mercato del credito, primi fra tutti i giovani, i monoreddito e gli immigrati; a questi si aggiungono poi gli studenti e i lavoratori fuori sede. I potenziali locatari sono sempre più esigenti nella ricerca dell’immobile e si evidenzia una maggiore facilità di affitto per le soluzioni di “qualità”, ovvero ben arredate, posizionate in zone servite e luminose. Cresce l’interesse per gli immobili arredati o parzialmente arredati. La presenza del riscaldamento autonomo è apprezzata perché consente una riduzione dei costi condominiali. I proprietari stanno recependo questa esigenza e la qualità dell’offerta abitativa in locazione è in miglioramento.
L’analisi demografica di coloro che cercano casa in affitto ha evidenziato che il 41,2% ha un’età compresa tra 18 e 34 anni, il 25,4% ha un’età compresa tra 35 e 44 anni; il 40,7% è rappresentato da single.
Le tipologie più affittate sono i bilocali (39,6%), a seguire il trilocale (34,7%).
Aumenta l’appeal del contratto concordato, passato in un anno dal 22,9% al 28,1%, con percentuali molto più elevate a Genova, Verona e Torino. Il contratto a canone libero resta quello maggiormente stipulato (57,8%).
Canoni medi mensili (espressi in €) I semestre 2017

Variazione percentuale dei canoni di locazione I semestre 2017 rispetto al II semestre 2016

sabato 11 novembre 2017
Erogato in leggero calo: diminuiscono surroghe e sostituzioni. Positivo il dato sul semestre con +4,3% rispetto al 2016
 EROGAZIONI
ITALIA
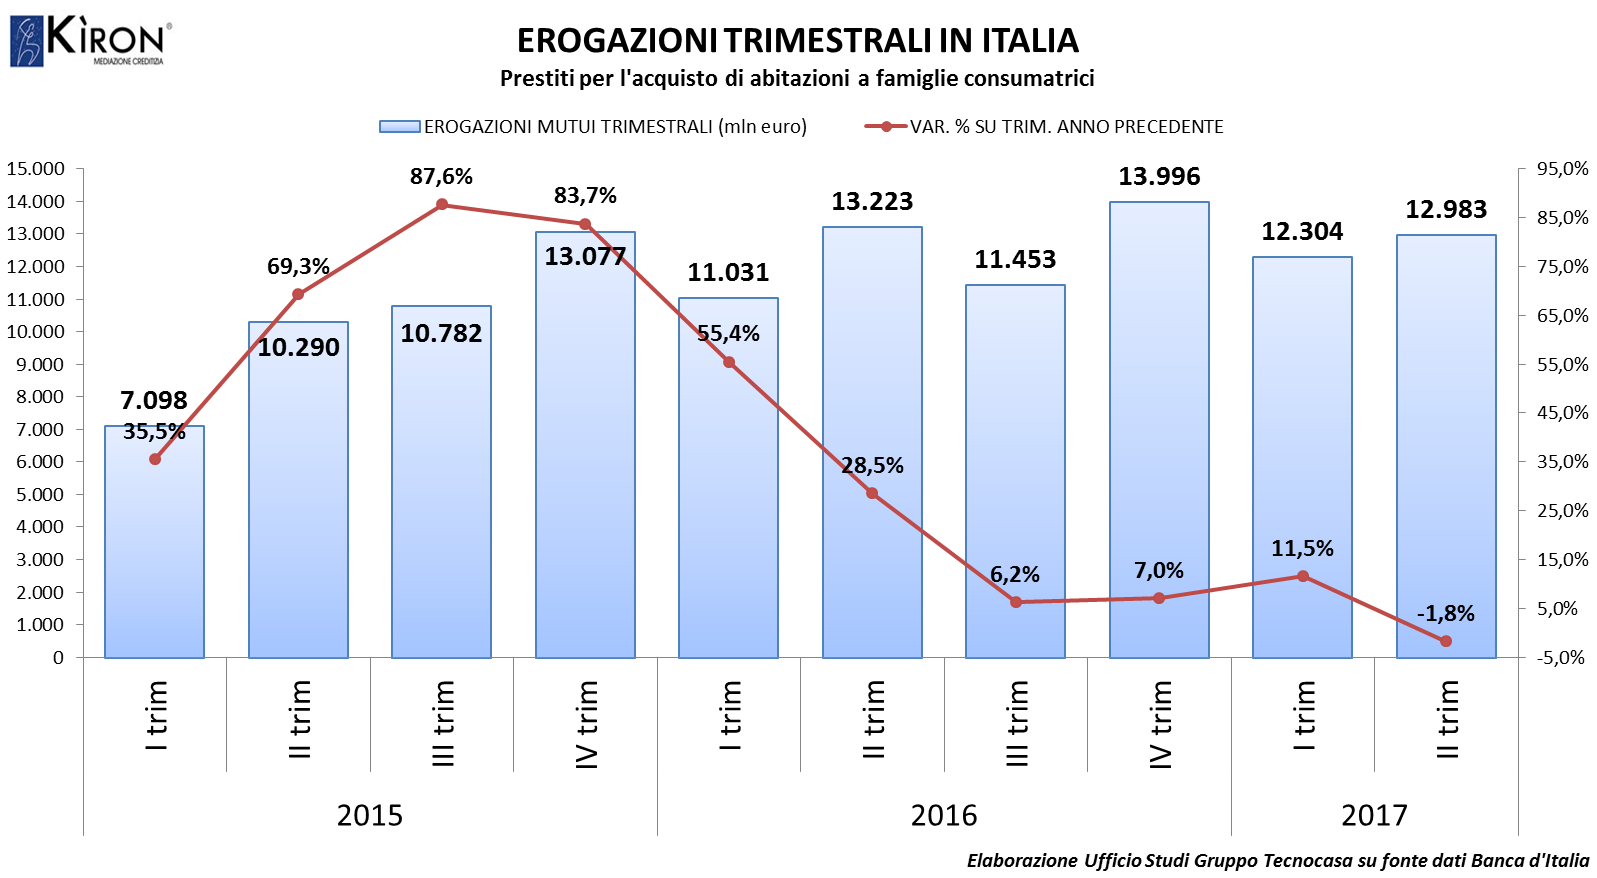
Le famiglie italiane hanno ricevuto finanziamenti per l’acquisto dell’abitazione per 12.983 milioni di euro nel secondo trimestre 2017. Rispetto allo stesso trimestre del 2016 si registra un diminuzione delle erogazioni pari a -1.8%, per un controvalore di -240,7mln di euro. È quanto emerge dai dati riportati nel Bollettino Statistico III-2017 pubblicato da Banca d’Italia a fine settembre.
Si conclude quindi la serie positiva che ha visto un aumento delle erogazioni trimestrali dal terzo trimestre del 2014. La crescita è stata repentina e spesso in doppia cifra. In poco meno di tre anni la dimensione annuale del mercato del credito finalizzato all’acquisto dell’abitazione da parte delle famiglie consumatrici è passato da circa 21 miliardi a quasi 51 miliardi. La crescita è stata trainata principalmente dall’aumento del numero delle compravendite immobiliari e in parte anche dal fenomeno della surroga e sostituzione. Fenomeno quest’ultimo che è in fase di rapida diminuzione e che quindi influenza in maniera importante questo primo segno negativo dopo tanto tempo. In quest’ultimo trimestre la quota delle nuove operazioni per acquisto incide per l’83% del totale mentre la restante parte, 17% è quella legata a sostituzione e surroga. Per avere un termine di confronto basta confrontare il dato con quello della prima rilevazione di Banca d’Italia, relativo al quarto trimestre 2015, che quantificava la quota di operazioni di surroga e sostituzione al 23%.
La tendenza al ribasso delle erogazioni dei mutui era comunque stata anticipata dall’indagine (fonte Banca d’Italia) effettuata su un solo campione di istituti eroganti che ha riguardo i prestiti erogati per l’acquisto dell’abitazione alle famiglie. In quest’indagine, già dal mese di Aprile, veniva segnalato un calo delle che ha poi raggiunto il suo massimo nel mese di Agosto 2017 (-26,5%).
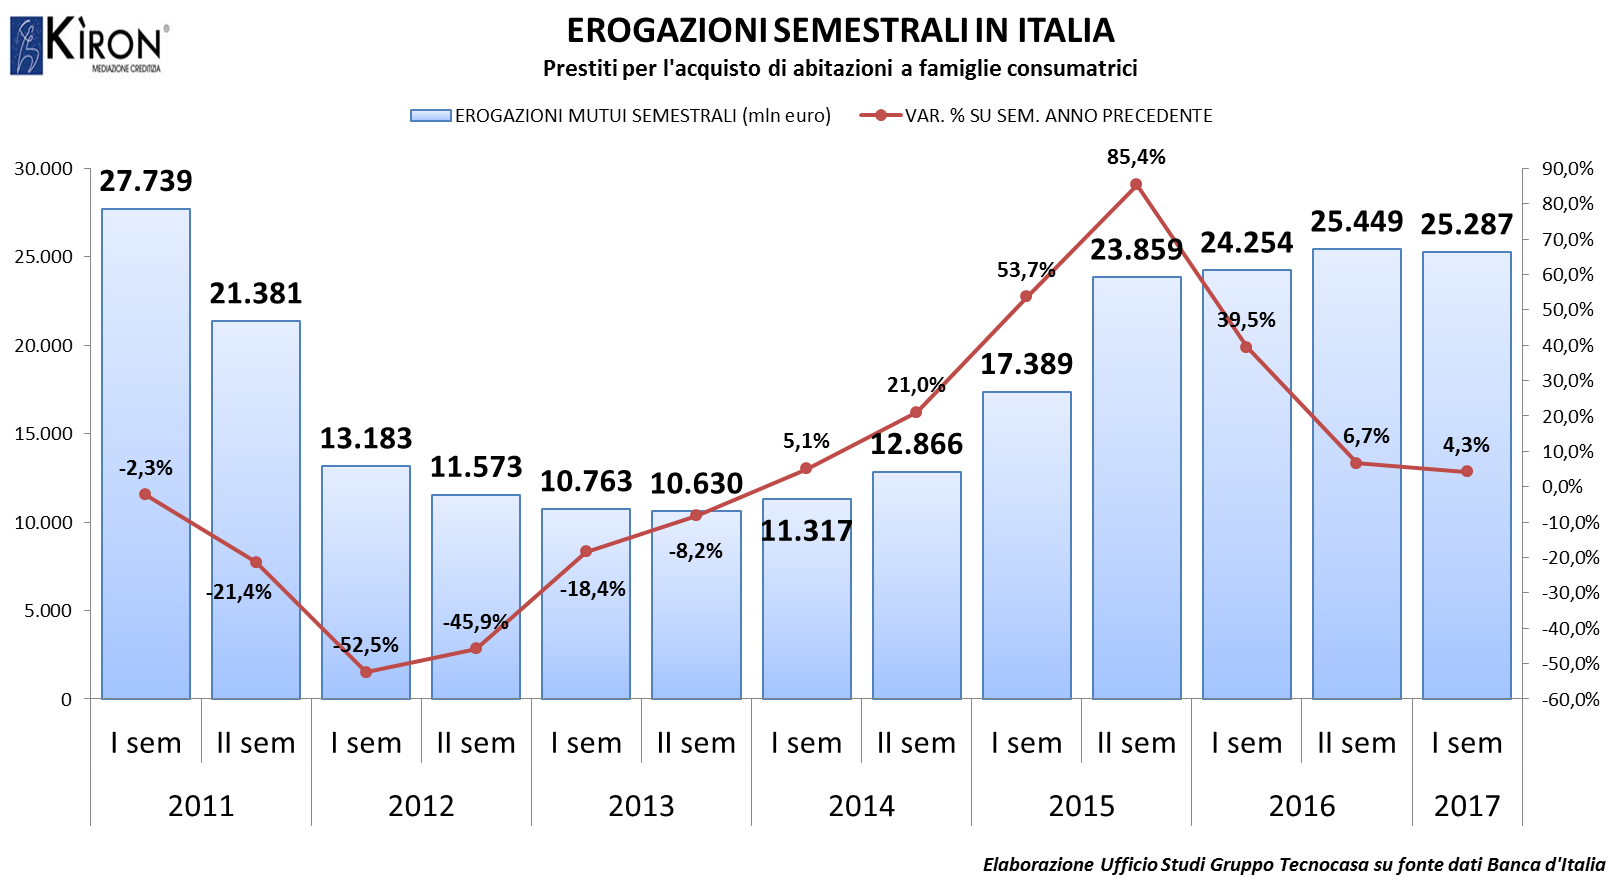
La tendenza comunque alla crescita resta, infatti guardando al dato cumulato del primo semestre 2017 si può notare come complessivamente siano stati erogati 25.287 mln, registrando con una variazione positiva di +4,3% rispetto al primo semestre 2016.
MACROAREE
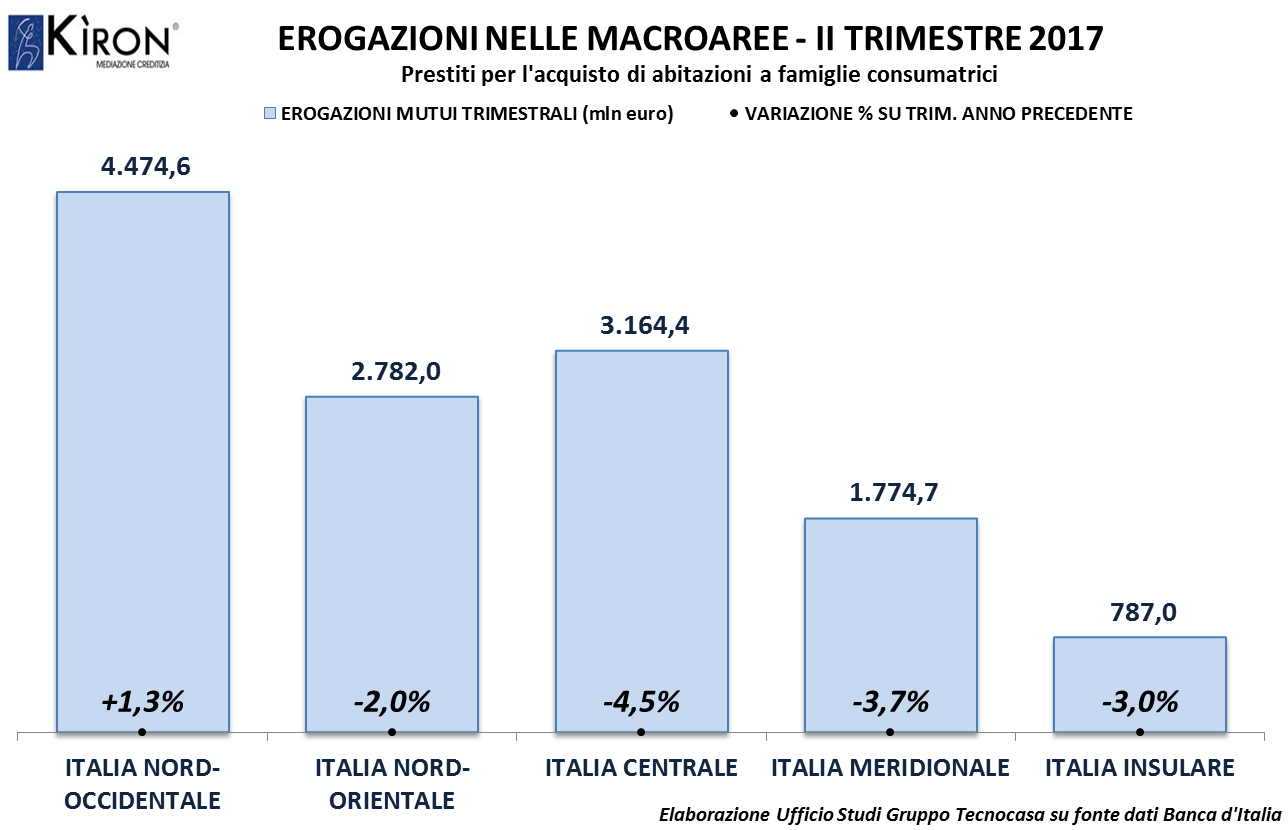
Analizzando il dato relativo all’andamento delle erogazioni per macroarea, emerge una tendenza abbastanza evidente: il leggero calo trimestrale delle erogazioni è più accentuato nelle macroaree del centro e sud Italia.
La performance migliore spetta alla macroarea Nord Ovest in quanto anche nel secondo trimestre 2017 mostra una crescita delle erogazioni: 4.474,6 milioni (1,3% in più rispetto a quanto erogato nel secondo trimestre 2016). Calano invece le altre macroaree anche se a ritmi differenti. L’Italia Nord Orientale solo del -2% attestandosi a 2.782 milioni di Euro. Le isole segnano un -3% con erogato a 787 milioni di euro. L’Italia Meridionale registra anch’essa una diminuzioni dei volumi erogati facendo rilevare un -3,7%, erogato pari a 1.774,7 milioni di euro. Il calo più consistente lo fa registrare la macroarea Italia Centrale che perde volumi per -149,8 mln di euro, attestandosi così a complessivi 3.164,4 milioni di euro, che corrispondono ad una variazione del -4,5%.
Analizzando i dati cumulativi dei primi sei mesi del 2017, nonostante l’andamento altalenante delle macroaree nel trimestre, tutte segnano volumi in aumento ad eccezione di quella Meridionale che invece registra il primo calo (-1,7% con volumi erogati per 3.423 mln di euro).
MACROAREE IN CRESCITA nei primi sei mesi dell’anno:
ITALIA NORD-OCCIDENTALE volumi erogati per 8.693,1 variazione positiva del 7,7%
ITALIA NORD-ORIENTALE volumi erogati per 5.457,4 variazione positiva del 6,5%
ITALIA CENTRALE volumi erogati per 6.151,9 variazione positiva del 1,1%
ITALIA INSULARE volumi erogati per 1.561,5 variazione positiva del 4,5%
REGIONI
Anche per quel che riguarda la caratterizzazione regionale delle erogazioni assistiamo alla conclusione del fenomeno che da oltre un anno faceva registrare segni positivi. Nel secondo trimestre 2017 crescono le regioni Valle d’Aosta, Trentino Alto Adige, Campania, Sardegna e Lombardia. Il dato di maggiore impatto, essendo in piena controtendenza rispetto all’andamento nazionale e alla maggioranza delle altre regioni, è quello della Valle d’Aosta che fa registrare una crescita di quasi il 23%.
PROVINCE
Nel secondo trimestre 2017 solo 41 delle 110 province analizzate hanno evidenziato variazioni in aumento, e tra le più importanti per volumi da segnalare le performance delle province di Benevento, migliore fra tutte in Italia con una crescita del +38,6%.
ASPETTI CONGIUNTURALI
ANDAMENTO DELLE CONSISTENZE
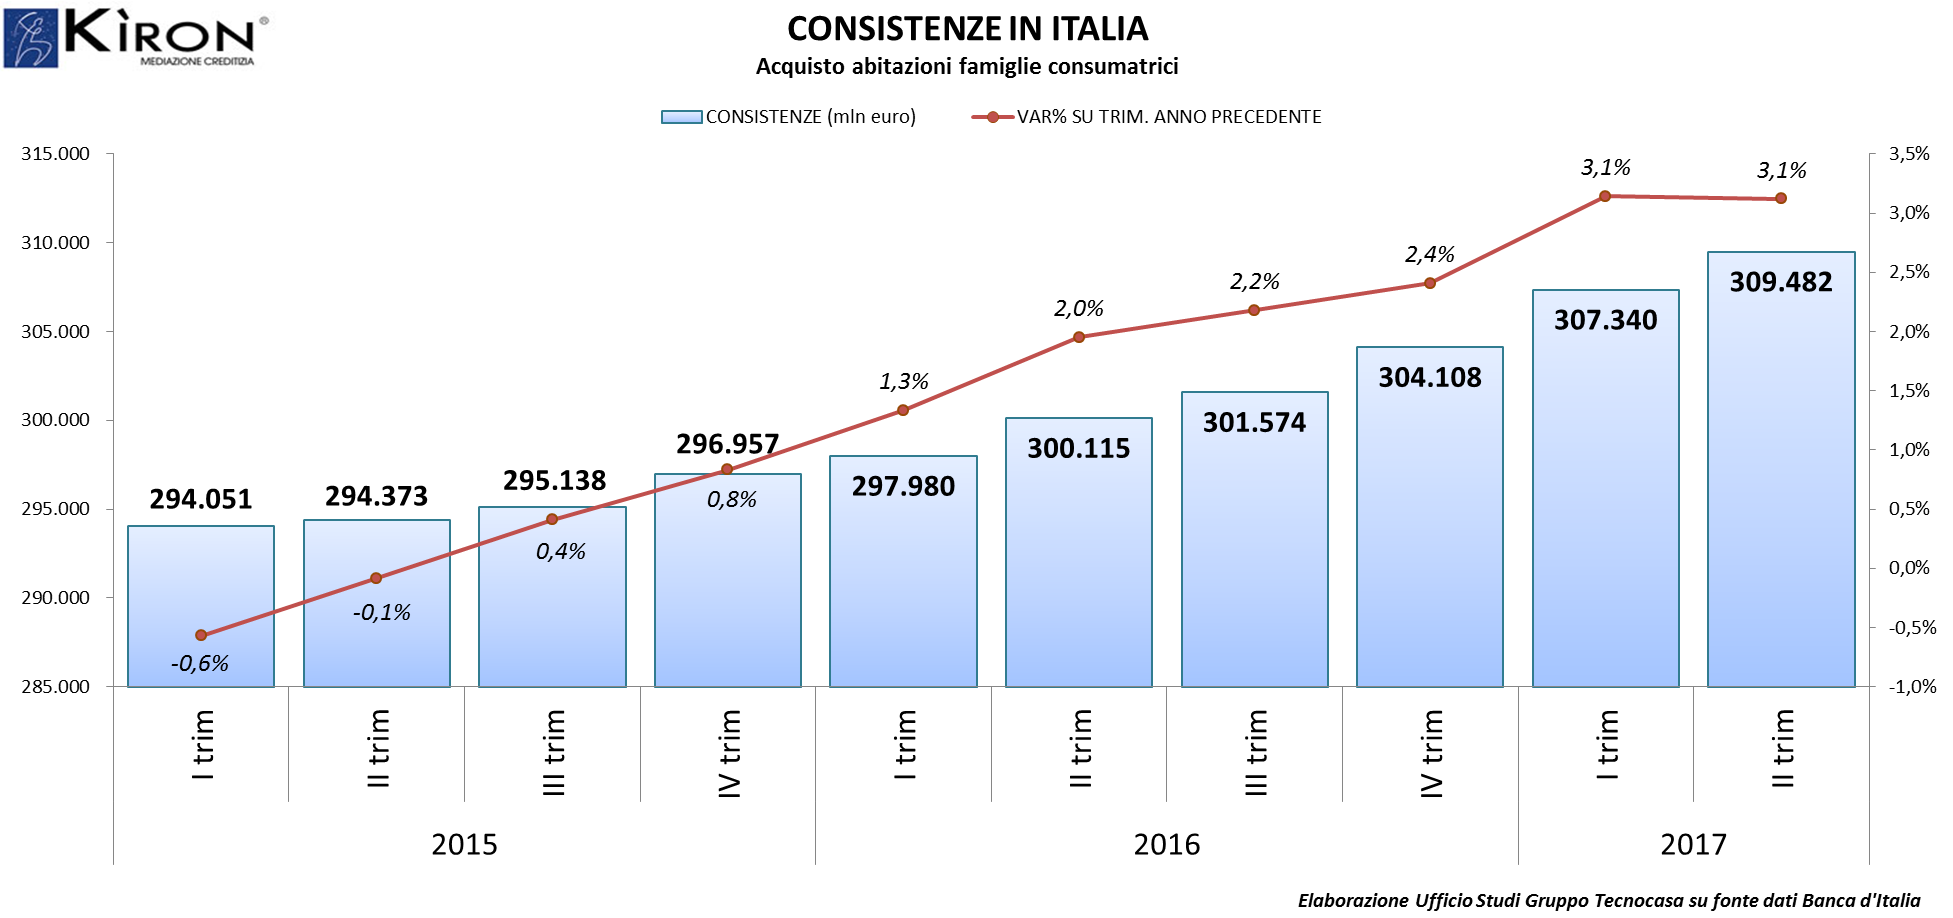
Nel secondo trimestre 2017 si registra uno stock di mutui in essere pari a 309.482 mln di euro, in aumento rispetto al trimestre precedente (+3,1%). Il dato consolida la crescita del monte finanziamenti confermando di fatto l’aumento delle nuove operazioni di acquisto. Di seguito il grafico andamentale dello stock mutui.
IMPORTO MEDIO DI MUTUO
Attraverso la base dati interna all’Ufficio Studi del Gruppo Tecnocasa è stata analizzata la tendenza rispetto alla quantificazione media dell’importo di mutuo.
Nel secondo trimestre 2017 Il ticket medio nazionale si è attestato a circa 111.400 €, tendenzialmente in linea (+0.1%) rispetto a quanto riscontrato nel secondo trimestre 2016. Tutte le macroaree restano al di sopra della soglia dei 100.000 €: il Centro Italia eroga mediamente di più con 121.200 €, seguito dal Nord-Ovest con 113.400 €, chiudono le Isole che erogano mediamente meno con 103.500 €.
TICKET MEDIO MACROAREE:
| MACROAREA | II TRIM. 2017 | II TRIM. 2016 | Var. % |
| TOTALE ITALIA | 111.400 | 111.300 | 0,1% |
| ITALIA NORD-OCCIDENTALE | 113.400 | 113.700 | -0,3% |
| ITALIA NORD-ORIENTALE | 109.700 | 108.300 | 1,3% |
| ITALIA CENTRALE | 121.200 | 117.300 | 3,3% |
| ITALIA MERIDIONALE | 103.500 | 102.400 | 1,1% |
| ITALIA INSULARE | 103.200 | 108.500 | -4,9% |
L’importo medio di mutuo visto a livello regionale continua ad essere per ragioni socio-economiche difforme sul territorio nazionale. Le regioni con il valore più alto sono Lazio e Toscana, rispettivamente con 125.200 € e 122.000 €, seguite da Lombardia con 118.500, Emilia Romagna con 116.000 € e Veneto con 114.000; l’importo medio più basso si registra in Abruzzo (93.300 €).
TASSI D’INTERESSE
Dai massimi di Luglio 2011 (1,60%), il tasso Euribor (3 mesi) ha iniziato una parabola discendente che lo ha portato a quota 0,19% a Dicembre 2012, per attestarsi poco sopra lo 0,20% per tutto il 2013 e il 2014, salvo andare sottozero da Maggio 2015. La quotazione di Ottobre 2017, -0,33%, è in linea con quanto rilevato per tutto il 2017.
Dopo aver mantenuto una media intorno al 3,4% nel 2011, l’Eurirs (25 anni) è sceso a Giugno 2012 a quota 2,13% ed è tornato a crescere fino a 2,75% a Settembre 2013. Da allora ha iniziato la fase discendente che lo ha portato a 0,82% ad Aprile 2015 per poi riprendere quota a 1,12% a Febbraio e Marzo 2016, toccare il nuovo minimo ad Agosto 2016 con 0,76% e risalire a 1,56% ad Ottobre 2017.
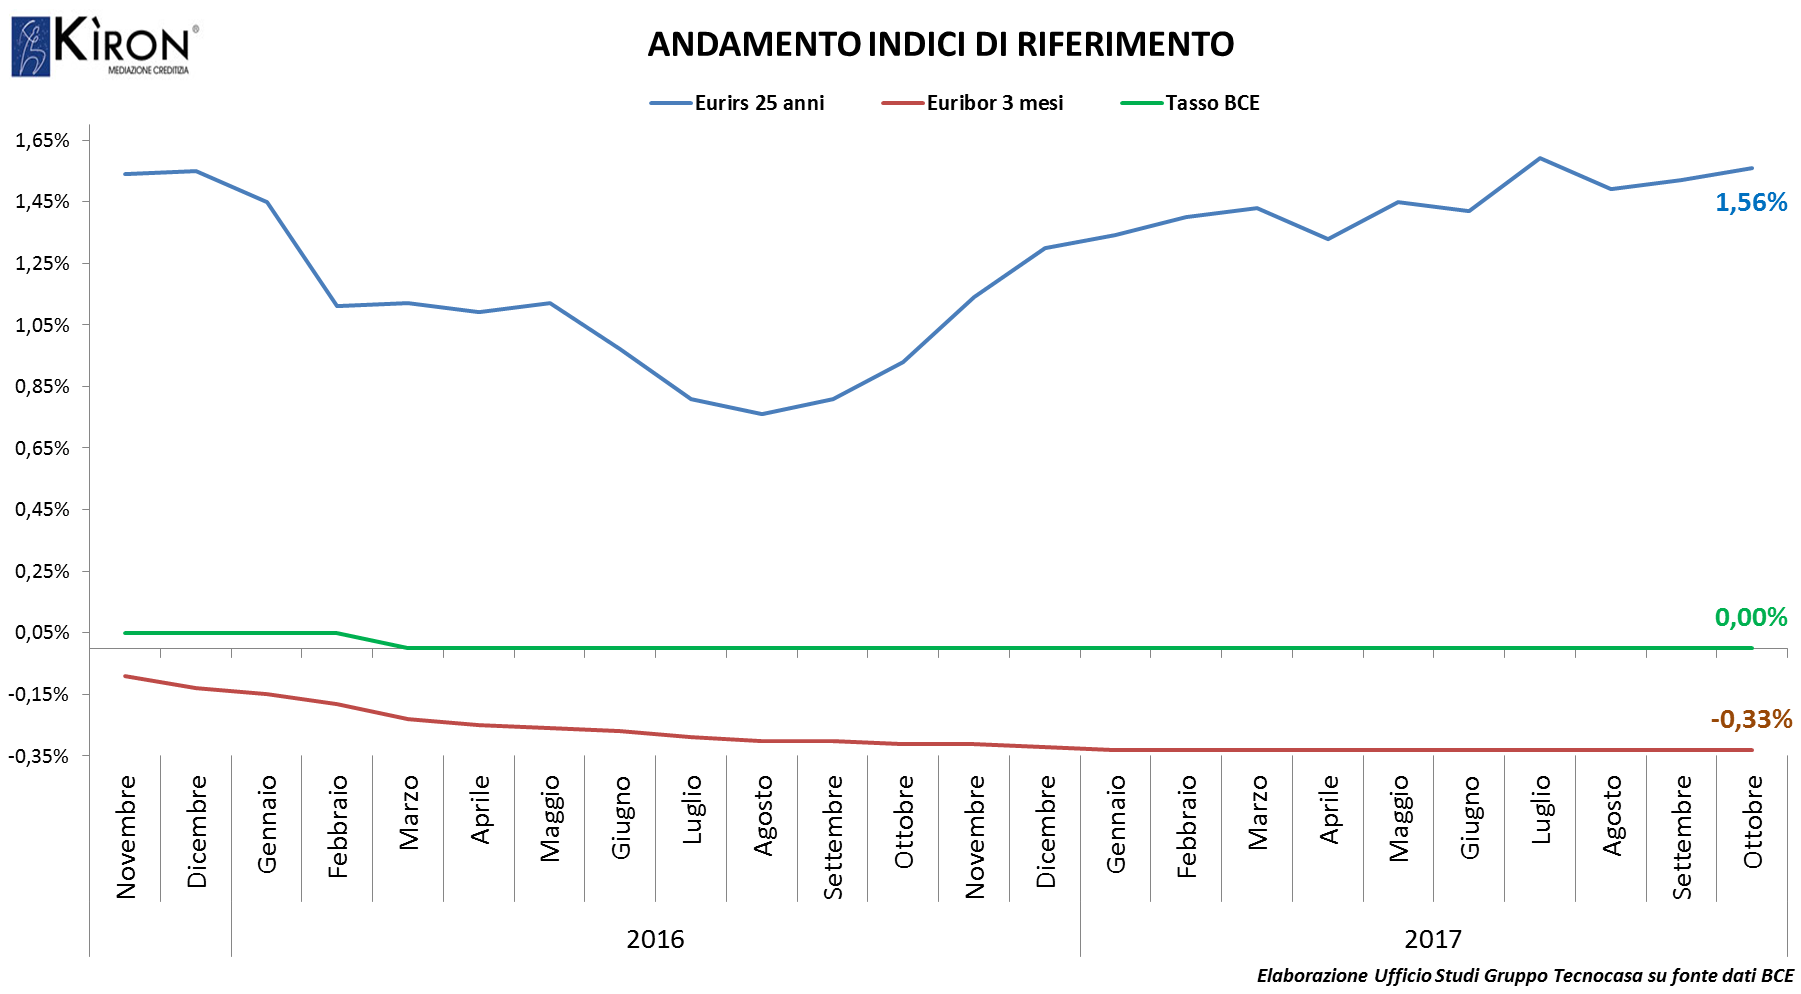
Stando alle dinamiche dei tassi di Ottobre 2017, abbiamo calcolato l’importo della rata mensile di un mutuo ipotecario del valore di 110.000 euro per una durata di 25 anni, ipotizzando che l’immobile valga 160.000 € e che lo spread medio di mercato si attesti a 1,40% per il tasso fisso e a 1,50% per il tasso variabile. Con un mutuo a tasso fisso sosterremmo una rata di 517 euro, circa 96 euro in più rispetto a quanto dovremmo sostenere se scegliessimo un mutuo a tasso variabile, in quanto la sua rata ammonta a 423 euro.
CONCLUSIONI
Le erogazioni nel nostro Paese sono in aumento da tre anni consecutivi. La spinta alla crescita sembra aver diminuito la sua forza soprattutto nella lettura delle ultime rilevazioni trimestrali. Il mercato sembra dunque aver trovato la sua dimensione e il calo delle surroghe e sostituzioni compensa la crescita delle operazioni di acquisto. Si rileva dal lato della domanda un moderato calo delle interrogazioni di mutui rispetto allo scorso anno. I principali indici dei tassi di riferimento sono ancora a livelli molto bassi, le banche applicano spread convenienti e le quotazioni immobiliari rimangono interessanti: in questo scenario sono buone opportunità per le famiglie che vogliono affacciarsi all’acquisto dell’abitazione.
I recenti dati sulla crescita, seppur moderata, dell’inflazione nell’area Euro aprono nuovi scenari rispetto alla politica monetaria finora attuata da parte della BCE riguardo ai tassi d’interesse. Tempi e modi restano comunque ancora da definire e una decisione certa verrà presa nei prossimi mesi. Nel frattempo la politica monetaria espansiva della Bce continuerà con l’acquisto di titoli di stato. Verrà ridotta, ma proseguirà con 30 miliardi di euro da gennaio a settembre 2018, garantendo di fatto liquidità ai mercati ancora a lungo e lasciando presagire una sostanziale stabilità dei tassi nel futuro prossimo. Resta di primaria importanza l’azione delle istituzioni che hanno il compito di individuare degli acceleratori economici che diano linfa al mercato del lavoro, che cresce, ma ancora a ritmi troppo blandi. Il settore creditizio rimane quindi condizionato dall’andamento della situazione economica del nostro Paese, soprattutto nelle componenti lavoro e fiducia dei consumatori. In generale, riguardo al mercato del credito, la chiusura del 2017 dovrebbe far intravedere una sostanziale tenuta delle erogazioni di credito. La quota delle surroghe è destinata a ridursi ulteriormente, accentuando il fenomeno già in corso, dando maggiore peso dunque alle operazioni di acquisto.
Fonte: Ufficio Studi Gruppo Tecnocasa
Iscriviti a:
Post (Atom)