
Visualizzazione post con etichetta lavoro. Mostra tutti i post
Visualizzazione post con etichetta lavoro. Mostra tutti i post
martedì 1 ottobre 2019
venerdì 3 agosto 2018
giovedì 2 agosto 2018
Che casa posso comprare con un reddito di 30.700 € annui ?
CON 30.700 EURO ANNUI SI PUO’ COMPRARE UNA SOLUZIONE DI 213 MILA EURO

L’Ufficio Studi del Gruppo Tecnocasa ha realizzato una simulazione di acquisto di un immobile sulla base degli ultimi dati sul reddito medio per nucleo familiare diffusi da Banca d’Italia. Il reddito annuo familiare, al netto delle imposte sul reddito e dei contributi sociali, è risultato in media pari a circa 30.700 euro.
Ipotizzando di voler acquistare un’abitazione ricorrendo ad un mutuo di 25 anni, al tasso medio di 1,83%, con un rapporto rata/reddito pari al 30% (il rapporto rata-reddito sta ad indicare la capacità di rimborso del finanziamento ipotecario) e un Loan to Value dell’80% (il Loan to Value indica il rapporto tra la somma ottenuta con il mutuo e il valore dell’immobile posto a garanzia del finanziamento), si può acquistare un’abitazione del valore di 213 mila €
L’acquirente dovrà però avere a disposizione un capitale iniziale pari al 20% del prezzo dell’immobile e cioè 42.600 €, oltre al denaro per coprire tutte le spese accessorie alla compravendita e all’accensione del mutuo.
Fonte: Ufficio Studi Gruppo Tecnocasa
sabato 3 febbraio 2018
Periodici Gruppo Tecnocasa. Responsabilità e sostenibilità

La tematica della sostenibilità, – afferma Alessandro Caglieris, Amministratore di Tecnomedia Srl – oggi attualissima, è da sempre alla base della cultura del Gruppo Tecnocasa ed è un paradigma sul quale vengono basate l’evoluzione e lo sviluppo di tutto il nostro sistema. La responsabilità della nostra azienda è dunque imprescindibile dalla responsabilità del fare e dell’agire e anche nell’ambito ambientale vi è una grande attenzione posta in questa ottica. Pensiamo ad esempio ai Periodici cartacei che ospitano le proposte immobiliari del comparto residenziale Tecnocasa : sono 130 le edizioni mensili e ogni mese vengono stampate 8.500.000 copie per una tiratura annuale di oltre 100 milioni di copie. Il Gruppo Tecnocasa acquista la carta per la stampa dei nostri periodici presso una cartiera che si impegna nella tutela e salvaguardia delle foreste primarie. La carta che viene utilizzata proviene da foreste della Finlandia, dove la cartiera ha in corso vari progetti finalizzati a migliorare la biodiversità nelle foreste di sua proprietà e basati sul taglio selettivo, per permettere il consolidamento di un habitat di crescita accogliente per le piante.
Rivista
Fonte: Gruppo Tecnocasa
giovedì 1 febbraio 2018
AGEVOLAZIONI FISCALI PER INTERVENTI DI RISTRUTTURAZIONE EDILIZIA
La Legge di Stabilità 2018 ha previsto un’ulteriore proroga per la detrazione fiscale spettante per gli interventi di recupero del patrimonio edilizio, con il tetto massimo di € 96.000 che compete nella misura del 50% della detrazione Irpef per le spese fino al 31.12.2018 (fa fede la data del bonifico).

Il bonus ristrutturazioni 2018 spetta per i seguenti interventi:
- di manutenzione straordinaria, restauro e risanamento conservativo e ristrutturazione edilizia effettuati sulle singole unità immobiliari residenziali di qualsiasi categoria catastale, anche rurali e pertinenze;
- quelli di manutenzione ordinaria, manutenzione straordinaria, restauro e risanamento conservativo, ristrutturazione edilizia, effettuati su tutte le parti comuni degli edifici residenziali. Gli interventi di manutenzione ordinaria sono ammessi all’agevolazione solo quando riguardano le parti comuni e la detrazione spetta ad ogni condomino in base alla quota millesimale;
- quelli necessari alla ricostruzione o al ripristino dell’immobile danneggiato a seguito di eventi calamitosi, anche se questi lavori non rientrano nelle categorie indicate nei precedenti punti e a condizione che sia stato dichiarato lo stato di emergenza;
- quelli relativi alla realizzazione di autorimesse o posti auto pertinenziali, anche a proprietà comune;
- quelli finalizzati all’eliminazione delle barriere architettoniche, aventi ad oggetto ascensori e montacarichi; quelli sugli immobili per la realizzazione di ogni strumento che, attraverso la comunicazione, la robotica e ogni altro mezzo di tecnologia più avanzata, sia idoneo a favorire la mobilità interna ed esterna all’abitazione per le persone portatrici di handicap gravi;
- quelli di bonifica dall’amianto e di esecuzione di opere sugli immobili volte ad evitare gli infortuni domestici (per esempio acquisto porte blindate);
- quelli relativi all’adozione di misure finalizzate a prevenire il rischio del compimento di atti illeciti da parte di terzi;
- quelli finalizzati alla cablatura degli edifici, al contenimento dell’inquinamento acustico, al conseguimento di risparmi energetici, all’adozione di misure di sicurezza statica e antisismica degli edifici.
Dal 1° gennaio 2019, salvo ulteriori proroghe, l’agevolazione sarà del 36% con un tetto massimo di € 48.000.
Per usufruire della detrazione serve pagamento con bonifico bancario specifico per le ristrutturazioni, conservazione della fattura, cura della pratica edilizia nel caso sia necessaria.
A questa detrazione, per il 2018, sarà inoltre ancora possibile legare il “BONUS MOBILI” che consente di usufruire di una detrazione Irpef del 50% per l’acquisto di mobili nuovi e di grandi elettrodomestici nuovi di classe non inferiore alla A+ (A per i forni), destinati ad arredare un immobile oggetto di ristrutturazione. L’agevolazione potrà essere richiesta solo da chi realizza un intervento di ristrutturazione edilizia iniziato a partire dal 1° gennaio 2017. La detrazione va ripartita in dieci quote annuali di pari importo ed è calcolata su un ammontare complessivo non superiore a 10.000 euro.
Le presenti informazioni non sono esaustive ed invitiamo ad approfondire le tematiche sul sito dell’Agenzia delle Entrate e a valutare i casi specifici con il supporto di un Professionista di fiducia.
venerdì 26 gennaio 2018
Giornata della memoria, le iniziative del V municipio
Il progetto fa parte di MEMORIA genera FUTURO, programma di appuntamenti coordinato da Roma Capitale in occasione del Giorno della Memoria 2018.
Casa della Cultura di Villa De Sanctis
#giornatadellamemoria

martedì 23 gennaio 2018
Ancora un anno di “bonus mobili”
La legge di bilancio ha prorogato l’agevolazione per gli acquisti che si effettueranno entro il 31 dicembre 2018. Nella pubblicazione le indicazioni utili per richiedere il beneficio

È online, nella nuova pagina del sito delle Entrate che ospita “l’Agenzia informa”, l’aggiornamento della guida “Bonus mobili ed elettrodomestici”. Per gli acquisti che si effettueranno nel 2018 l’agevolazione potrà essere richiesta solo da chi ha realizzato un intervento di ristrutturazione edilizia iniziato a partire dal 1° gennaio 2017. Sullo stesso tema l’Agenzia ha inoltre pubblicato un’infografica consultabile nella sezione “Depliant e Infografica” del sito.
Il bonus, prorogato a tutto l’anno in corso dalla recente legge di bilancio (legge n. 205/2017), è riconosciuto per gli acquisti di mobili e di grandi elettrodomestici destinati ad arredare un immobile ristrutturato. Consiste in una detrazione Irpef del 50%, da calcolare su un tetto massimo di spesa di 10mila euro per unità immobiliare e da ripartire in dieci quote annuali di pari importo. La legge non ha introdotto novità sui beni agevolabili, sulle tipologie di interventi che danno diritto all’agevolazione, sulle modalità di pagamento e sulla documentazione da conservare.
Gli acquisti agevolati
Passando in rassegna le tipologie di mobili e di elettrodomestici agevolabili, l’opuscolo evidenzia, anzitutto, che tali beni devono essere nuovi e destinati ad arredare l’immobile che si ristruttura.
Tra i mobili, rientrano nell’agevolazione: letti, armadi, cassettiere, librerie, scrivanie, tavoli, sedie, comodini, divani, poltrone, credenze. Ma anche i materassi e gli apparecchi di illuminazione, poiché costituiscono un “necessario completamento dell’arredo” dell’immobile ristrutturato.
Non sono ammessi, invece, porte, pavimentazioni, tende e tendaggi, altri complementi di arredo. Per quanto riguarda i grandi elettrodomestici, il beneficio spetta per quelli con etichetta energetica di classe A+ o superiore (per i forni A o superiore). L’acquisto di grandi elettrodomestici sprovvisti di etichetta energetica sono agevolabili a condizione che per essi non ne sia stato ancora previsto l’obbligo. Per l’individuazione dei “grandi elettrodomestici”, nella circolare n. 7/E del 4 aprile 2017 l’Agenzia ha suggerito di far riferimento all’Allegato II del decreto legislativo n. 49 del 14 marzo 2014.
Nell’importo delle spese detraibili possono essere incluse anche quelle di trasporto e di montaggio dei beni acquistati.
Le principali condizioni
La guida mette subito in chiaro che per ottenere il bonus occorre aver realizzato un intervento di recupero del patrimonio edilizio e usufruire della relativa detrazione, sia su una singola unità immobiliare sia su parti comuni di edifici residenziali. Ma non tutti gli interventi consentono l’accesso al beneficio. Per questo l’opuscolo si preoccupa di elencare tutte le opere per le quali viene riconosciuto. Per esempio, non può essere richiesto quando si realizzano posti auto o box di pertinenza dell’abitazione o quando sono stati effettuati interventi diretti all’adozione di misure finalizzate a prevenire il rischio del compimento di atti illeciti da parte di terzi.
È fondamentale, comunque, che la data dell’inizio dei lavori di ristrutturazione sia anteriore a quella in cui si comprano i beni. Non è importante, invece, che le spese di ristrutturazione siano state sostenute prima di quelle per l’arredo dell’immobile.
Come pagare gli acquisti
Bonifico bancario o postale, carta di credito o carta di debito: queste le uniche modalità richieste dalla norma per fruire dell’agevolazione. Non sono ammessi contanti, assegni bancari o altri mezzi di pagamento. Per quanto riguarda i bonifici, basta utilizzare un semplice bonifico bancario o postale. Con la circolare n. 7/2016 l’Agenzia delle entrate ha infatti precisato che non è obbligatorio l’uso del bonifico soggetto a ritenuta appositamente predisposto dalle banche e da Poste Spa per le spese di ristrutturazione edilizia. Stesse modalità sono richieste per il pagamento delle spese di trasporto e di montaggio dei beni.
I documenti
Vanno conservati, anzitutto, le fatture, con la specifica della natura, della qualità e della quantità dei beni e dei servizi acquistati, e le ricevute di pagamento. È equivalente alla fattura lo scontrino che riporta il codice fiscale dell’acquirente, oltre alle stesse indicazioni sui beni comprati. Se lo scontrino non riporta i dati identificativi del compratore, si può ugualmente fruire del bonus a condizione che vi sia riconducibilità al contribuente titolare, per esempio, del bancomat in base alla corrispondenza con i dati della transazione (negoziante, importo, giorno di acquisto, ora).
Il pagamento può essere documentato con la ricevuta del bonifico o, quando si paga con carta, attraverso la ricevuta di avvenuta transazione e documentazione di addebito sul conto corrente.
Inoltre, è bene mettere da parte, per essere eventualmente esibiti in sede controllo, i documenti dai quali si evince la classe energetica dell’elettrodomestico acquistato, se previsto l’obbligo dell’etichetta o, in caso contrario, una dichiarazione che attesti che per il prodotto acquistato non è ancora previsto tale obbligo.
Infine, per dimostrare la data di avvio dei lavori di recupero del patrimonio edilizio, devono essere conservati eventuali abilitazioni amministrative o comunicazioni richieste dalla legislazione edilizia, a seconda del tipo di lavoro da realizzare, oppure la comunicazione preventiva all’Azienda sanitaria locale, indicante la data di inizio dei lavori, quando è obbligatorio presentarla. Per gli interventi edilizi per i quali non sono previste comunicazioni o titoli abilitativi, è sufficiente attestare la data di inizio lavori con una semplice dichiarazione sostitutiva di atto di notorietà.
Il bonus, prorogato a tutto l’anno in corso dalla recente legge di bilancio (legge n. 205/2017), è riconosciuto per gli acquisti di mobili e di grandi elettrodomestici destinati ad arredare un immobile ristrutturato. Consiste in una detrazione Irpef del 50%, da calcolare su un tetto massimo di spesa di 10mila euro per unità immobiliare e da ripartire in dieci quote annuali di pari importo. La legge non ha introdotto novità sui beni agevolabili, sulle tipologie di interventi che danno diritto all’agevolazione, sulle modalità di pagamento e sulla documentazione da conservare.
Gli acquisti agevolati
Passando in rassegna le tipologie di mobili e di elettrodomestici agevolabili, l’opuscolo evidenzia, anzitutto, che tali beni devono essere nuovi e destinati ad arredare l’immobile che si ristruttura.
Tra i mobili, rientrano nell’agevolazione: letti, armadi, cassettiere, librerie, scrivanie, tavoli, sedie, comodini, divani, poltrone, credenze. Ma anche i materassi e gli apparecchi di illuminazione, poiché costituiscono un “necessario completamento dell’arredo” dell’immobile ristrutturato.
Non sono ammessi, invece, porte, pavimentazioni, tende e tendaggi, altri complementi di arredo. Per quanto riguarda i grandi elettrodomestici, il beneficio spetta per quelli con etichetta energetica di classe A+ o superiore (per i forni A o superiore). L’acquisto di grandi elettrodomestici sprovvisti di etichetta energetica sono agevolabili a condizione che per essi non ne sia stato ancora previsto l’obbligo. Per l’individuazione dei “grandi elettrodomestici”, nella circolare n. 7/E del 4 aprile 2017 l’Agenzia ha suggerito di far riferimento all’Allegato II del decreto legislativo n. 49 del 14 marzo 2014.
Nell’importo delle spese detraibili possono essere incluse anche quelle di trasporto e di montaggio dei beni acquistati.
Le principali condizioni
La guida mette subito in chiaro che per ottenere il bonus occorre aver realizzato un intervento di recupero del patrimonio edilizio e usufruire della relativa detrazione, sia su una singola unità immobiliare sia su parti comuni di edifici residenziali. Ma non tutti gli interventi consentono l’accesso al beneficio. Per questo l’opuscolo si preoccupa di elencare tutte le opere per le quali viene riconosciuto. Per esempio, non può essere richiesto quando si realizzano posti auto o box di pertinenza dell’abitazione o quando sono stati effettuati interventi diretti all’adozione di misure finalizzate a prevenire il rischio del compimento di atti illeciti da parte di terzi.
È fondamentale, comunque, che la data dell’inizio dei lavori di ristrutturazione sia anteriore a quella in cui si comprano i beni. Non è importante, invece, che le spese di ristrutturazione siano state sostenute prima di quelle per l’arredo dell’immobile.
Come pagare gli acquisti
Bonifico bancario o postale, carta di credito o carta di debito: queste le uniche modalità richieste dalla norma per fruire dell’agevolazione. Non sono ammessi contanti, assegni bancari o altri mezzi di pagamento. Per quanto riguarda i bonifici, basta utilizzare un semplice bonifico bancario o postale. Con la circolare n. 7/2016 l’Agenzia delle entrate ha infatti precisato che non è obbligatorio l’uso del bonifico soggetto a ritenuta appositamente predisposto dalle banche e da Poste Spa per le spese di ristrutturazione edilizia. Stesse modalità sono richieste per il pagamento delle spese di trasporto e di montaggio dei beni.
I documenti
Vanno conservati, anzitutto, le fatture, con la specifica della natura, della qualità e della quantità dei beni e dei servizi acquistati, e le ricevute di pagamento. È equivalente alla fattura lo scontrino che riporta il codice fiscale dell’acquirente, oltre alle stesse indicazioni sui beni comprati. Se lo scontrino non riporta i dati identificativi del compratore, si può ugualmente fruire del bonus a condizione che vi sia riconducibilità al contribuente titolare, per esempio, del bancomat in base alla corrispondenza con i dati della transazione (negoziante, importo, giorno di acquisto, ora).
Il pagamento può essere documentato con la ricevuta del bonifico o, quando si paga con carta, attraverso la ricevuta di avvenuta transazione e documentazione di addebito sul conto corrente.
Inoltre, è bene mettere da parte, per essere eventualmente esibiti in sede controllo, i documenti dai quali si evince la classe energetica dell’elettrodomestico acquistato, se previsto l’obbligo dell’etichetta o, in caso contrario, una dichiarazione che attesti che per il prodotto acquistato non è ancora previsto tale obbligo.
Infine, per dimostrare la data di avvio dei lavori di recupero del patrimonio edilizio, devono essere conservati eventuali abilitazioni amministrative o comunicazioni richieste dalla legislazione edilizia, a seconda del tipo di lavoro da realizzare, oppure la comunicazione preventiva all’Azienda sanitaria locale, indicante la data di inizio dei lavori, quando è obbligatorio presentarla. Per gli interventi edilizi per i quali non sono previste comunicazioni o titoli abilitativi, è sufficiente attestare la data di inizio lavori con una semplice dichiarazione sostitutiva di atto di notorietà.
venerdì 5 gennaio 2018
giovedì 23 novembre 2017
Registrazione e trascrizione del preliminare

Il contratto preliminare deve obbligatoriamente essere registrato entro 20 giorni dalla sua conclusione presso l’Agenzia delle Entrate.
Si paga l’imposta di registro in misura fissa di euro 200 e l’imposta di bollo (16 euro ogni 4 facciate e comunque ogni 100 righe).
Se viene pagata una somma a titolo di caparra confirmatoria, si versa lo 0,50% e, su eventuali acconti previsti, il 3%.
In questi due casi, l’imposta pagata sarà poi detratta da quella prevista per il contratto definitivo in sede di rogito notarile.
La trascrizione del contratto preliminare è obbligatoriamente prevista solo per i contratti preliminari redatti per atto pubblico o per scrittura privata autenticata.
A tale adempimento provvede il Notaio incaricato della stipula.
In tal modo, eventuali vendite dello stesso immobile o la costituzione di altri diritti a favore di terze persone, non pregiudicheranno i diritti del compratore.
Perché si verifichi tale effetto “prenotativo” è necessario che il contratto definitivo sia trascritto entro un anno dalla data convenuta dalle parti per la conclusione del atto definitivo e, comunque, entro tre anni dalla trascrizione del preliminare.
lunedì 13 novembre 2017
Locazioni : Canoni in rialzo, in testa i monolocali con +2%


Nel primo semestre del 2017 i canoni di locazione delle grandi città sono in aumento: +2% per i monolocali, +1,2 per i bilocali e +1,1% per i trilocali. Su tutte le tipologie, per la prima volta, si vede un segnale positivo, attribuibile prevalentemente ad una diminuzione dell’offerta e ad una migliore qualità della stessa. Abbastanza invariata la distribuzione della motivazione della ricerca della casa in affitto: il 60% cerca la casa principale, il 36,6% lo fa per motivi legati al lavoro e il 3,4% per motivi legati allo studio. In lieve aumento la componente lavorativa. Quello che è cambiato sensibilmente col tempo è l’utilizzo del canone concordato che si è attestato intorno al 28,1%, trovando sempre più consensi tra proprietari ed inquilini.
Anche in questo semestre tra coloro che alimentano la domanda di immobili in affitto si registrano numerosi casi di persone che non riescono ad accedere al mercato del credito, primi fra tutti i giovani, i monoreddito e gli immigrati; a questi si aggiungono poi gli studenti e i lavoratori fuori sede. I potenziali locatari sono sempre più esigenti nella ricerca dell’immobile e si evidenzia una maggiore facilità di affitto per le soluzioni di “qualità”, ovvero ben arredate, posizionate in zone servite e luminose. Cresce l’interesse per gli immobili arredati o parzialmente arredati. La presenza del riscaldamento autonomo è apprezzata perché consente una riduzione dei costi condominiali. I proprietari stanno recependo questa esigenza e la qualità dell’offerta abitativa in locazione è in miglioramento.
L’analisi demografica di coloro che cercano casa in affitto ha evidenziato che il 41,2% ha un’età compresa tra 18 e 34 anni, il 25,4% ha un’età compresa tra 35 e 44 anni; il 40,7% è rappresentato da single.
Le tipologie più affittate sono i bilocali (39,6%), a seguire il trilocale (34,7%).
Aumenta l’appeal del contratto concordato, passato in un anno dal 22,9% al 28,1%, con percentuali molto più elevate a Genova, Verona e Torino. Il contratto a canone libero resta quello maggiormente stipulato (57,8%).
Canoni medi mensili (espressi in €) I semestre 2017

Variazione percentuale dei canoni di locazione I semestre 2017 rispetto al II semestre 2016

sabato 11 novembre 2017
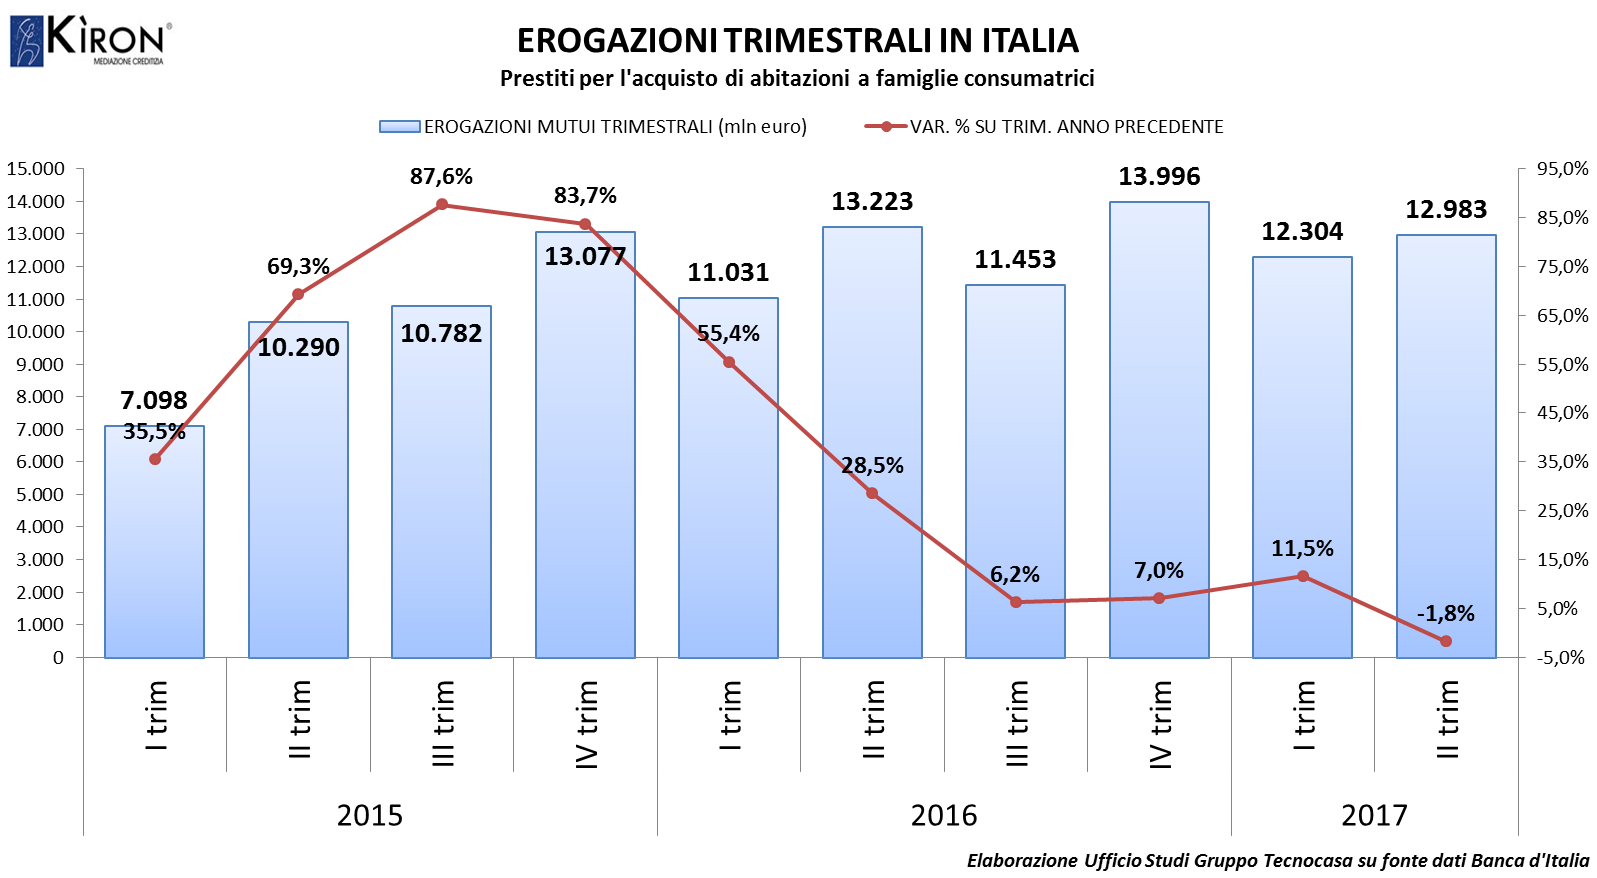
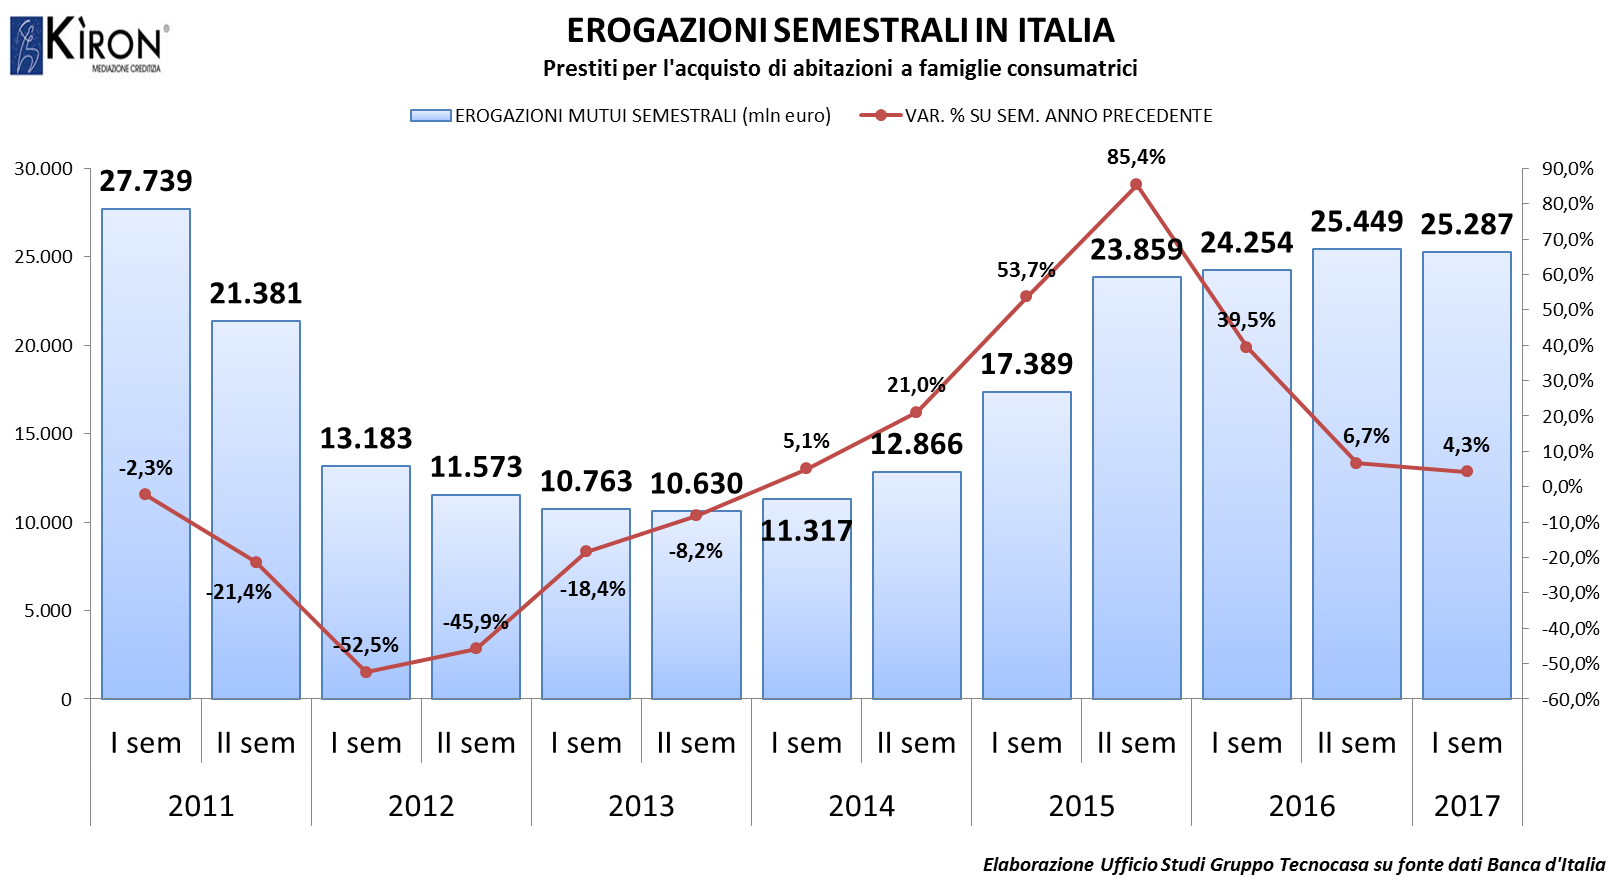
Erogato in leggero calo: diminuiscono surroghe e sostituzioni. Positivo il dato sul semestre con +4,3% rispetto al 2016
 EROGAZIONI
ITALIA
Le famiglie italiane hanno ricevuto finanziamenti per l’acquisto dell’abitazione per 12.983 milioni di euro nel secondo trimestre 2017. Rispetto allo stesso trimestre del 2016 si registra un diminuzione delle erogazioni pari a -1.8%, per un controvalore di -240,7mln di euro. È quanto emerge dai dati riportati nel Bollettino Statistico III-2017 pubblicato da Banca d’Italia a fine settembre.
Si conclude quindi la serie positiva che ha visto un aumento delle erogazioni trimestrali dal terzo trimestre del 2014. La crescita è stata repentina e spesso in doppia cifra. In poco meno di tre anni la dimensione annuale del mercato del credito finalizzato all’acquisto dell’abitazione da parte delle famiglie consumatrici è passato da circa 21 miliardi a quasi 51 miliardi. La crescita è stata trainata principalmente dall’aumento del numero delle compravendite immobiliari e in parte anche dal fenomeno della surroga e sostituzione. Fenomeno quest’ultimo che è in fase di rapida diminuzione e che quindi influenza in maniera importante questo primo segno negativo dopo tanto tempo. In quest’ultimo trimestre la quota delle nuove operazioni per acquisto incide per l’83% del totale mentre la restante parte, 17% è quella legata a sostituzione e surroga. Per avere un termine di confronto basta confrontare il dato con quello della prima rilevazione di Banca d’Italia, relativo al quarto trimestre 2015, che quantificava la quota di operazioni di surroga e sostituzione al 23%.
La tendenza al ribasso delle erogazioni dei mutui era comunque stata anticipata dall’indagine (fonte Banca d’Italia) effettuata su un solo campione di istituti eroganti che ha riguardo i prestiti erogati per l’acquisto dell’abitazione alle famiglie. In quest’indagine, già dal mese di Aprile, veniva segnalato un calo delle che ha poi raggiunto il suo massimo nel mese di Agosto 2017 (-26,5%).
La tendenza comunque alla crescita resta, infatti guardando al dato cumulato del primo semestre 2017 si può notare come complessivamente siano stati erogati 25.287 mln, registrando con una variazione positiva di +4,3% rispetto al primo semestre 2016.
MACROAREE
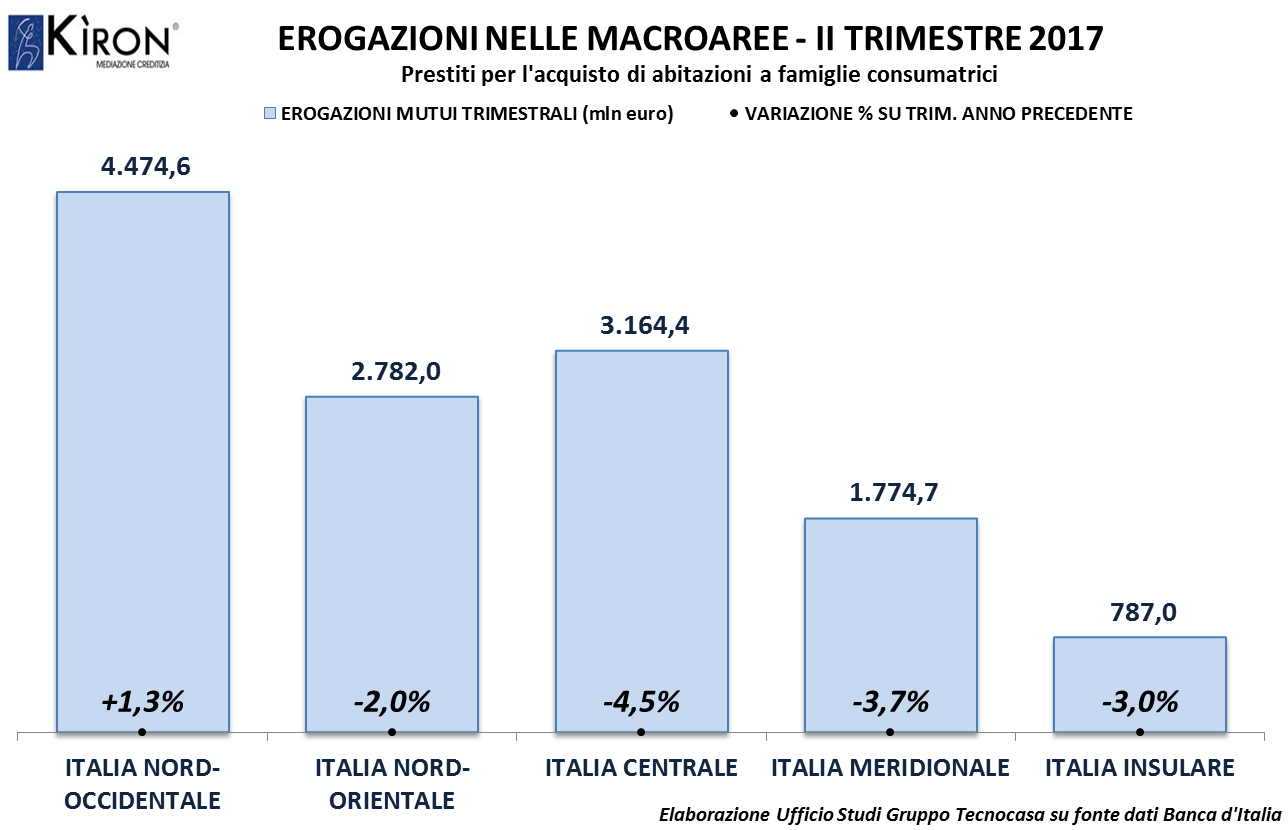
Analizzando il dato relativo all’andamento delle erogazioni per macroarea, emerge una tendenza abbastanza evidente: il leggero calo trimestrale delle erogazioni è più accentuato nelle macroaree del centro e sud Italia.
La performance migliore spetta alla macroarea Nord Ovest in quanto anche nel secondo trimestre 2017 mostra una crescita delle erogazioni: 4.474,6 milioni (1,3% in più rispetto a quanto erogato nel secondo trimestre 2016). Calano invece le altre macroaree anche se a ritmi differenti. L’Italia Nord Orientale solo del -2% attestandosi a 2.782 milioni di Euro. Le isole segnano un -3% con erogato a 787 milioni di euro. L’Italia Meridionale registra anch’essa una diminuzioni dei volumi erogati facendo rilevare un -3,7%, erogato pari a 1.774,7 milioni di euro. Il calo più consistente lo fa registrare la macroarea Italia Centrale che perde volumi per -149,8 mln di euro, attestandosi così a complessivi 3.164,4 milioni di euro, che corrispondono ad una variazione del -4,5%.
Analizzando i dati cumulativi dei primi sei mesi del 2017, nonostante l’andamento altalenante delle macroaree nel trimestre, tutte segnano volumi in aumento ad eccezione di quella Meridionale che invece registra il primo calo (-1,7% con volumi erogati per 3.423 mln di euro).
MACROAREE IN CRESCITA nei primi sei mesi dell’anno:
ITALIA NORD-OCCIDENTALE volumi erogati per 8.693,1 variazione positiva del 7,7%
ITALIA NORD-ORIENTALE volumi erogati per 5.457,4 variazione positiva del 6,5%
ITALIA CENTRALE volumi erogati per 6.151,9 variazione positiva del 1,1%
ITALIA INSULARE volumi erogati per 1.561,5 variazione positiva del 4,5%
REGIONI
Anche per quel che riguarda la caratterizzazione regionale delle erogazioni assistiamo alla conclusione del fenomeno che da oltre un anno faceva registrare segni positivi. Nel secondo trimestre 2017 crescono le regioni Valle d’Aosta, Trentino Alto Adige, Campania, Sardegna e Lombardia. Il dato di maggiore impatto, essendo in piena controtendenza rispetto all’andamento nazionale e alla maggioranza delle altre regioni, è quello della Valle d’Aosta che fa registrare una crescita di quasi il 23%.
PROVINCE
Nel secondo trimestre 2017 solo 41 delle 110 province analizzate hanno evidenziato variazioni in aumento, e tra le più importanti per volumi da segnalare le performance delle province di Benevento, migliore fra tutte in Italia con una crescita del +38,6%.
ASPETTI CONGIUNTURALI
ANDAMENTO DELLE CONSISTENZE
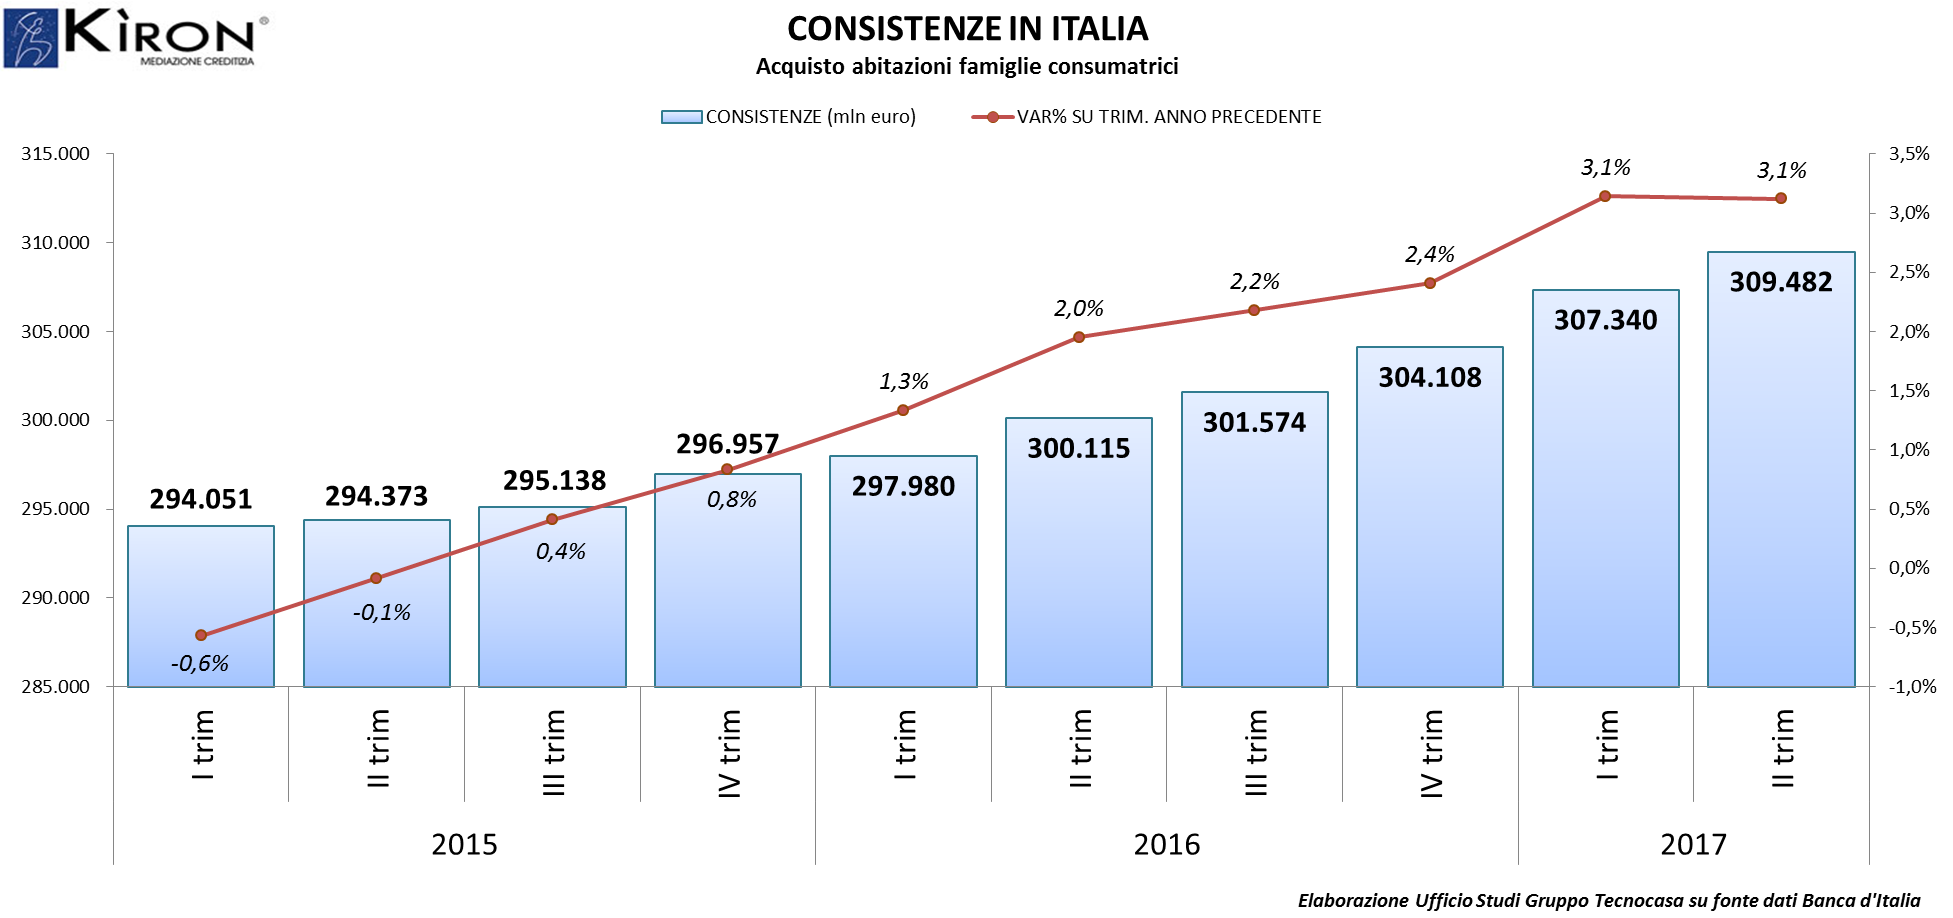
Nel secondo trimestre 2017 si registra uno stock di mutui in essere pari a 309.482 mln di euro, in aumento rispetto al trimestre precedente (+3,1%). Il dato consolida la crescita del monte finanziamenti confermando di fatto l’aumento delle nuove operazioni di acquisto. Di seguito il grafico andamentale dello stock mutui.
IMPORTO MEDIO DI MUTUO
Attraverso la base dati interna all’Ufficio Studi del Gruppo Tecnocasa è stata analizzata la tendenza rispetto alla quantificazione media dell’importo di mutuo.
Nel secondo trimestre 2017 Il ticket medio nazionale si è attestato a circa 111.400 €, tendenzialmente in linea (+0.1%) rispetto a quanto riscontrato nel secondo trimestre 2016. Tutte le macroaree restano al di sopra della soglia dei 100.000 €: il Centro Italia eroga mediamente di più con 121.200 €, seguito dal Nord-Ovest con 113.400 €, chiudono le Isole che erogano mediamente meno con 103.500 €.
TICKET MEDIO MACROAREE:
| MACROAREA | II TRIM. 2017 | II TRIM. 2016 | Var. % |
| TOTALE ITALIA | 111.400 | 111.300 | 0,1% |
| ITALIA NORD-OCCIDENTALE | 113.400 | 113.700 | -0,3% |
| ITALIA NORD-ORIENTALE | 109.700 | 108.300 | 1,3% |
| ITALIA CENTRALE | 121.200 | 117.300 | 3,3% |
| ITALIA MERIDIONALE | 103.500 | 102.400 | 1,1% |
| ITALIA INSULARE | 103.200 | 108.500 | -4,9% |
L’importo medio di mutuo visto a livello regionale continua ad essere per ragioni socio-economiche difforme sul territorio nazionale. Le regioni con il valore più alto sono Lazio e Toscana, rispettivamente con 125.200 € e 122.000 €, seguite da Lombardia con 118.500, Emilia Romagna con 116.000 € e Veneto con 114.000; l’importo medio più basso si registra in Abruzzo (93.300 €).
TASSI D’INTERESSE
Dai massimi di Luglio 2011 (1,60%), il tasso Euribor (3 mesi) ha iniziato una parabola discendente che lo ha portato a quota 0,19% a Dicembre 2012, per attestarsi poco sopra lo 0,20% per tutto il 2013 e il 2014, salvo andare sottozero da Maggio 2015. La quotazione di Ottobre 2017, -0,33%, è in linea con quanto rilevato per tutto il 2017.
Dopo aver mantenuto una media intorno al 3,4% nel 2011, l’Eurirs (25 anni) è sceso a Giugno 2012 a quota 2,13% ed è tornato a crescere fino a 2,75% a Settembre 2013. Da allora ha iniziato la fase discendente che lo ha portato a 0,82% ad Aprile 2015 per poi riprendere quota a 1,12% a Febbraio e Marzo 2016, toccare il nuovo minimo ad Agosto 2016 con 0,76% e risalire a 1,56% ad Ottobre 2017.
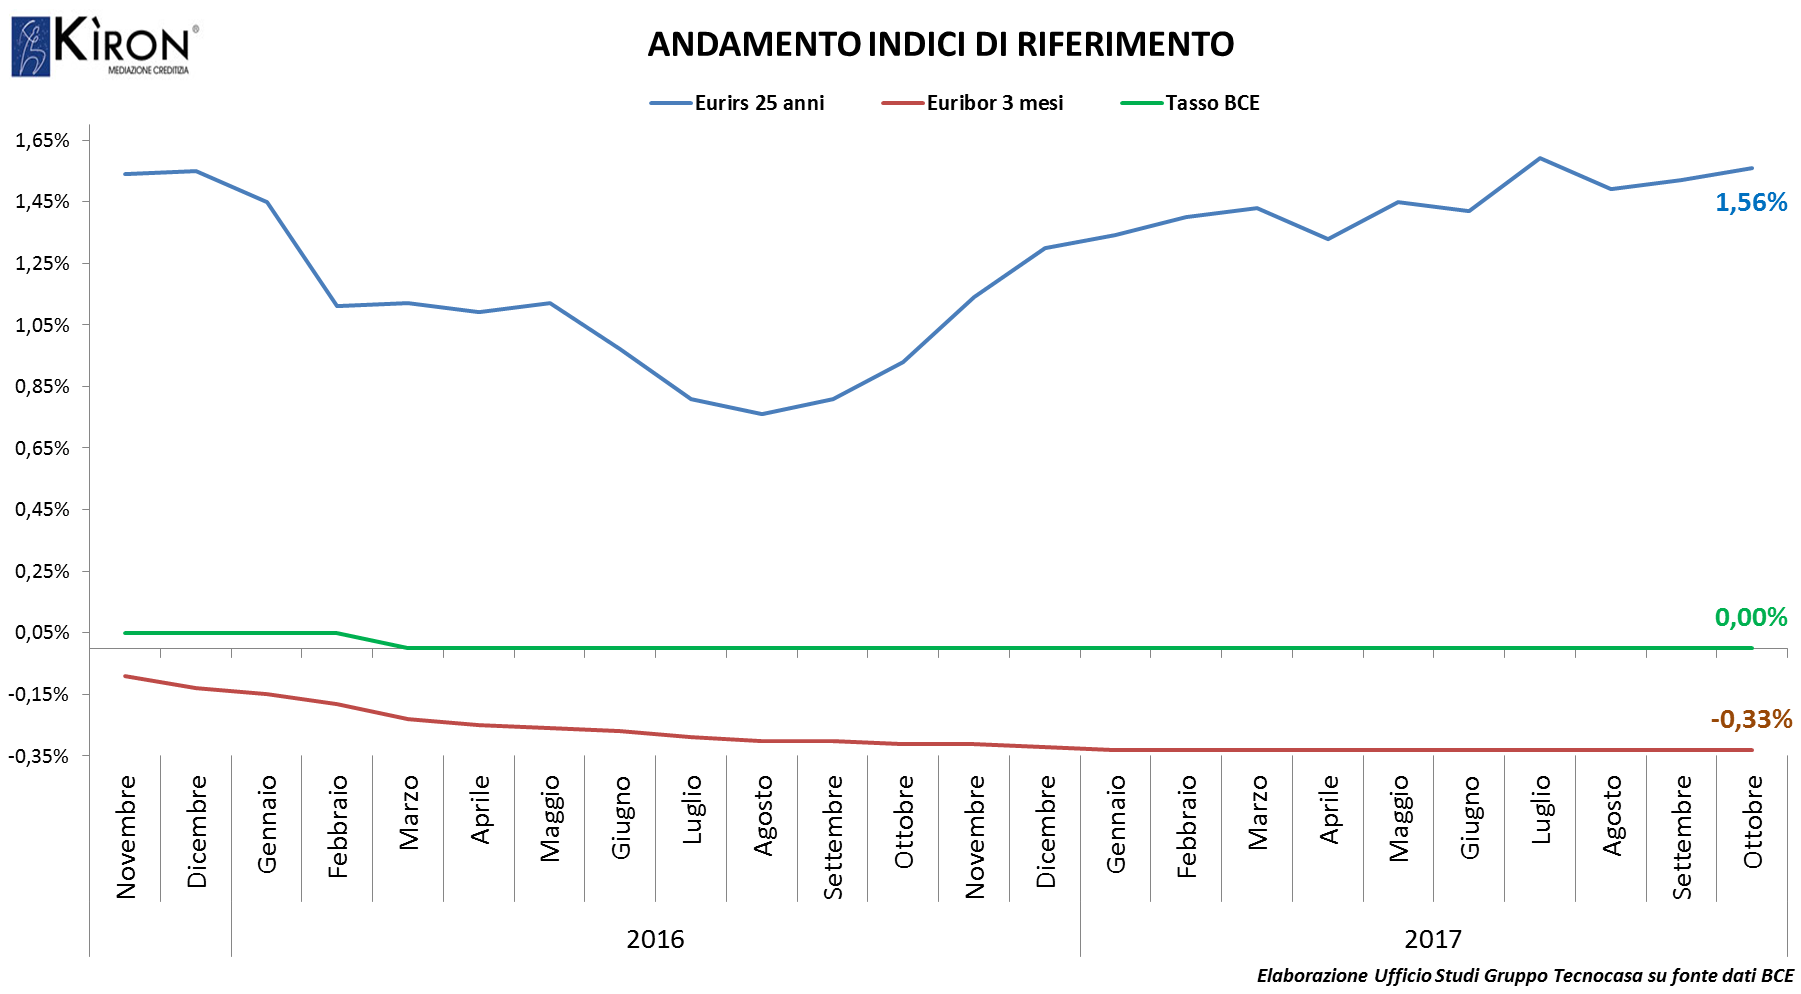
Stando alle dinamiche dei tassi di Ottobre 2017, abbiamo calcolato l’importo della rata mensile di un mutuo ipotecario del valore di 110.000 euro per una durata di 25 anni, ipotizzando che l’immobile valga 160.000 € e che lo spread medio di mercato si attesti a 1,40% per il tasso fisso e a 1,50% per il tasso variabile. Con un mutuo a tasso fisso sosterremmo una rata di 517 euro, circa 96 euro in più rispetto a quanto dovremmo sostenere se scegliessimo un mutuo a tasso variabile, in quanto la sua rata ammonta a 423 euro.
CONCLUSIONI
Le erogazioni nel nostro Paese sono in aumento da tre anni consecutivi. La spinta alla crescita sembra aver diminuito la sua forza soprattutto nella lettura delle ultime rilevazioni trimestrali. Il mercato sembra dunque aver trovato la sua dimensione e il calo delle surroghe e sostituzioni compensa la crescita delle operazioni di acquisto. Si rileva dal lato della domanda un moderato calo delle interrogazioni di mutui rispetto allo scorso anno. I principali indici dei tassi di riferimento sono ancora a livelli molto bassi, le banche applicano spread convenienti e le quotazioni immobiliari rimangono interessanti: in questo scenario sono buone opportunità per le famiglie che vogliono affacciarsi all’acquisto dell’abitazione.
I recenti dati sulla crescita, seppur moderata, dell’inflazione nell’area Euro aprono nuovi scenari rispetto alla politica monetaria finora attuata da parte della BCE riguardo ai tassi d’interesse. Tempi e modi restano comunque ancora da definire e una decisione certa verrà presa nei prossimi mesi. Nel frattempo la politica monetaria espansiva della Bce continuerà con l’acquisto di titoli di stato. Verrà ridotta, ma proseguirà con 30 miliardi di euro da gennaio a settembre 2018, garantendo di fatto liquidità ai mercati ancora a lungo e lasciando presagire una sostanziale stabilità dei tassi nel futuro prossimo. Resta di primaria importanza l’azione delle istituzioni che hanno il compito di individuare degli acceleratori economici che diano linfa al mercato del lavoro, che cresce, ma ancora a ritmi troppo blandi. Il settore creditizio rimane quindi condizionato dall’andamento della situazione economica del nostro Paese, soprattutto nelle componenti lavoro e fiducia dei consumatori. In generale, riguardo al mercato del credito, la chiusura del 2017 dovrebbe far intravedere una sostanziale tenuta delle erogazioni di credito. La quota delle surroghe è destinata a ridursi ulteriormente, accentuando il fenomeno già in corso, dando maggiore peso dunque alle operazioni di acquisto.
Fonte: Ufficio Studi Gruppo Tecnocasa
mercoledì 8 novembre 2017
Disponibilità di spesa in Italia per l’acquisto della casa

Aumenta la percentuale di chi può spendere fino a 120 mila Euro
L’Ufficio Studi del Gruppo Tecnocasa ha analizzato la disponibilità di spesa a luglio 2017.
Quello che è emerso è che nelle grandi città la maggiore concentrazione della richiesta è compresa nella fascia di spesa più bassa, fino a 119 mila € (26%).
Segue il 23,9% che si concentra nella fascia di spesa compresa tra 120 e 169 mila € e il 22,5% in quella tra 170 e 249 mila €.
Rispetto alla media delle grandi città si discostano:
- Roma dove la maggioranza delle richieste riguarda immobili dal valore compreso tra 250 e 349 mila € (con 24,5%);
- Firenze, Bari e Milano con una maggiore concentrazione nella fascia compresa tra 170 e 249 mila €;
- Bologna,dove incide maggiormente la fascia di spesa compresa tra 120 e 169 mila € (32,6%);
Nelle altre grandi città, Genova, Napoli, Palermo, Torino e Verona, la maggior concentrazione è nella fascia di spesa inferiore a 120 mila €.
Anche negli
altri capoluoghi di regione, che non sono grandi città, si registra un
aumento della percentuale di coloro che desiderano spendere fino a 120
mila €.

Fonte : Ufficio Studi Gruppo Tecnocasa
lunedì 4 settembre 2017
Cedolare secca, la proroga tardiva può essere oggetto di ravvedimento.

Con la risoluzione 115/E del 1 settembre 2017 l'agenzia delle entrate ha definitivamente chiarito l'applicazione del ravvedimento operoso sanzione per omessa o tardiva comunicazione relativa alla proroga del contratto di locazione in regime di cedolare secca.
Ciò significa che se la comunicazione della proroga e/o della
risoluzione del contratto di locazione in cedolare secca avviene con un ritardo non superiore a 30 giorni, la sanzione base è pari a 50 euro, ridotta in base alle percentuali previste dall’articolo 13 del D.lgs. n. 472 del 1997, a seconda di quando viene eseguito il ravvedimento della medesima.
Se invece, la comunicazione della proroga e/o della risoluzione del contratto di locazione in cedolare secca avviene con un ritardo superiore a 30 giorni, la sanzione base è pari a 100 euro, ridotta in base alle percentuali previste dall’articolo 13 del D.lgs. n. 472 del 1997, a seconda di quando viene eseguito il ravvedimento della medesima.
#villadesanctis #Roma Gruppo Tecnocasa #affitto #centocelle
https://www.facebook.com/tecnocasavilladesanctis/posts/887076168109369
venerdì 4 agosto 2017
I gruppi sociali del condominio in italia.

Le principali caratteristiche dei nove gruppi sociali e i confronti del valore con quello medio nazionale, in occasione della diffusione del rapporto Istat annuale 2017.
Gruppo Tecnocasa #roma #villadesanctis #centocelle Istituto nazionale di statisticalink : http://www.istat.it/…/rapporto-an…/gruppi-sociali/index.html
Iscriviti a:
Post (Atom)